Paskola sklypui 2026: kiek finansuoja bankai, koks pradinis įnašas ir kodėl svarbi sklypo paskirtis
- Banko pavyzdyje būsto paskola sklypui suteikiama iki 70 % sklypo vertės, pradinis įnašas – nuo 30 %, terminas – iki 10 metų.
- Įkeičiant jau turimą nekilnojamąjį turtą, tas pats bankas skolina iki 70 % įkeičiamo turto vertės iki 20 metų.
- Namų valdos sklypai finansuojami palankiausiai, žemės ūkio paskirties – rečiau, su didesniu įnašu ir trumpesniu terminu.
- Statybos paskolai Lietuvos banko taisyklės leidžia skolintis iki 85 % (pirmam būstui – iki 90 %) statomo namo vertės ar sąmatos.
- Dažnas kelias – sklypą pirkti savo lėšomis ar trumpalaike paskola, o vėliau jį įskaičiuoti kaip pradinį įnašą statybos paskolai.
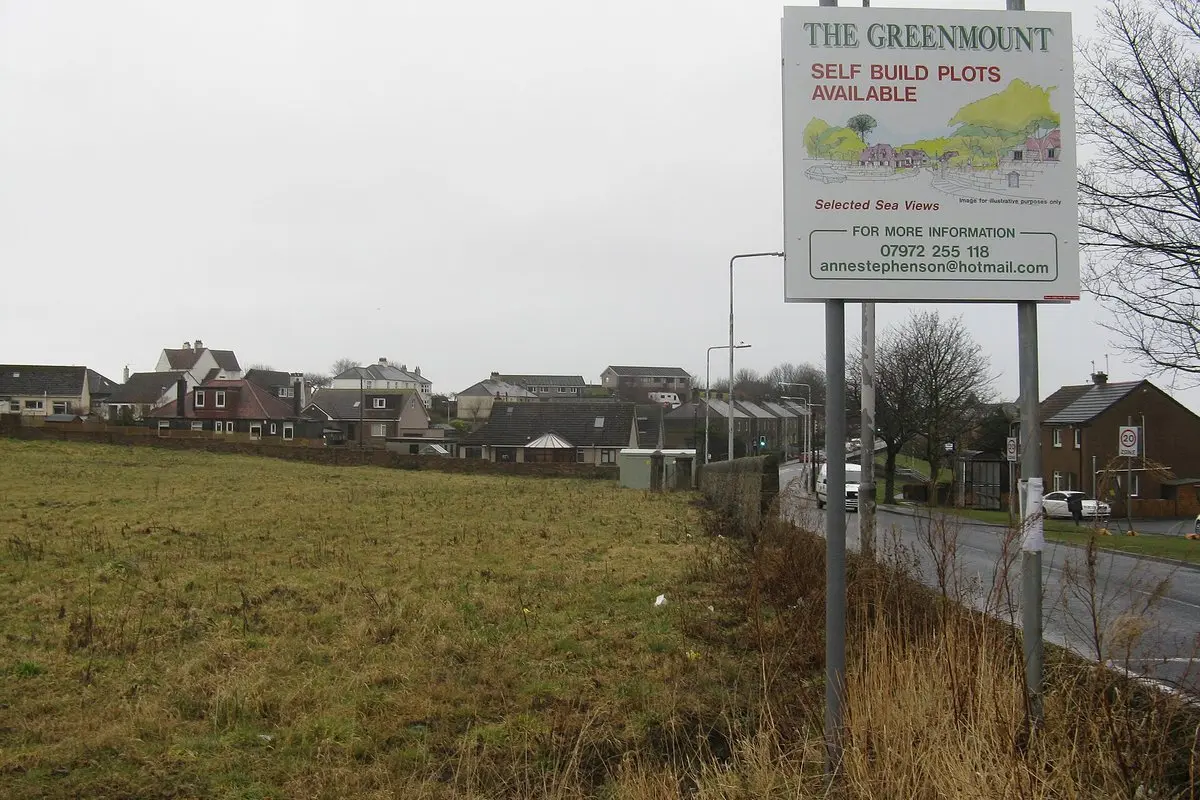
- Sklypui bankai skolina iki 70 % vertės
- Sklypo paskirtis lemia, ar bankas apskritai skolins
- Sklypą ir statybą galima finansuoti trimis būdais
- Prie paskolos kainos prisideda vertinimas, notaras ir draudimas
- Bankas vertina ne tik sklypą, bet ir jūsų pajamas
- Dažniausios klaidos perkant sklypą su paskola
- Bankui reikės paruošti šešis dokumentus
- Šis straipsnis papildo gido 2-ąjį žingsnį
Daugelis namo statybų prasideda nuo sklypo, todėl pirmasis finansinis klausimas dažnai būna ne apie namą, o apie paskolą sklypui. Bankams tuščias žemės sklypas yra mažiau likvidus užstatas nei pastatytas namas: jį sunkiau parduoti, o jo vertė labiau priklauso nuo vietos ir paskirties. Todėl sąlygos skiriasi nuo įprastos būsto paskolos. Šis straipsnis papildo namo statybos nuo A iki Z gidas dalį paskola namo statybai, kurioje aprašyta statybos paskola etapais.
Sklypui bankai skolina iki 70 % vertės
Viešai skelbiamos banko sąlygos gerai parodo, kaip vertinamas sklypas. Luminor 2026 m. siūlo būsto paskolą žemės sklypui, kuriame leidžiama statyti būstą: finansuojama iki 70 % sklypo vertės, pradinis įnašas – nuo 30 %, grąžinimo laikotarpis – iki 10 metų, palūkanų norma – nuo 2,5 % plius 6 mėnesių EURIBOR. Tas pats bankas siūlo ir kitus kelius. Apibendrintai:
| Būdas | Kiek finansuojama | Terminas | Kas įkeičiama |
|---|---|---|---|
| Būsto paskola sklypui, kuriame leidžiama statyti būstą | Iki 70 % sklypo vertės (pradinis įnašas nuo 30 %) | Iki 10 metų | Perkamas sklypas |
| Paskola įkeičiant jau turimą nekilnojamąjį turtą | Iki 70 % įkeičiamo turto vertės | Iki 20 metų | Turimas būstas ar kitas NT, ne perkamas sklypas |
| Vartojimo paskola be įkeitimo | Iki 100 % sandorio sumos (2 000–30 000 €) | Iki 10 metų | Nieko; didesnėms sumoms reikia bendraskolio |
| Paskola sklypui ir statybai kartu | Pagal statybos sąmatą ir etapus | Kaip būsto paskolos | Sklypas su statomu namu |
Palyginimui, perkant ar statant būstą Lietuvos banko atsakingojo skolinimo nuostatos leidžia skolintis daugiau: statybai – iki 85 % namo vertės ar sąmatos, o pirmą būstą įsigyjantiems – iki 90 %. Būtent todėl dažnas kelias – sklypą įsigyti didesne savų pinigų dalimi, o vėliau jį panaudoti kaip pradinį įnašą statybos paskolai.
Sklypo paskirtis lemia, ar bankas apskritai skolins
Paskolų tarpininkų apžvalgoje pabrėžiama, kad sklypo paskirtis yra svarbiausias veiksnys. Namų valdos (gyvenamųjų teritorijų) sklypai finansuojami palankiausiai, nes juose leidžiama statyti namą, o sąlygos būna artimos būsto paskolai. Žemės ūkio paskirties žemė finansuojama atsargiau: dažniau reikia didesnio įnašo, terminas trumpinamas, o palūkanų marža didinama. Miško sklypai dažniausiai vertinami individualiai. Jei perkate žemės ūkio sklypą tikėdamiesi pakeisti paskirtį, bankas norės matyti, kad tai leidžia savivaldybės planai – kaip tai patikrinti, rašome straipsnyje apie sklypo paskirties keitimą.
Todėl prieš pasirašant preliminariąją sutartį verta patikrinti sklypo paskirtį ir naudojimo būdą Registrų centro duomenyse, o pirkimo sutartyje numatyti, kad sandoris priklauso nuo banko sprendimo. Taip neliksite su avansu, jei bankas atsisakytų finansuoti.
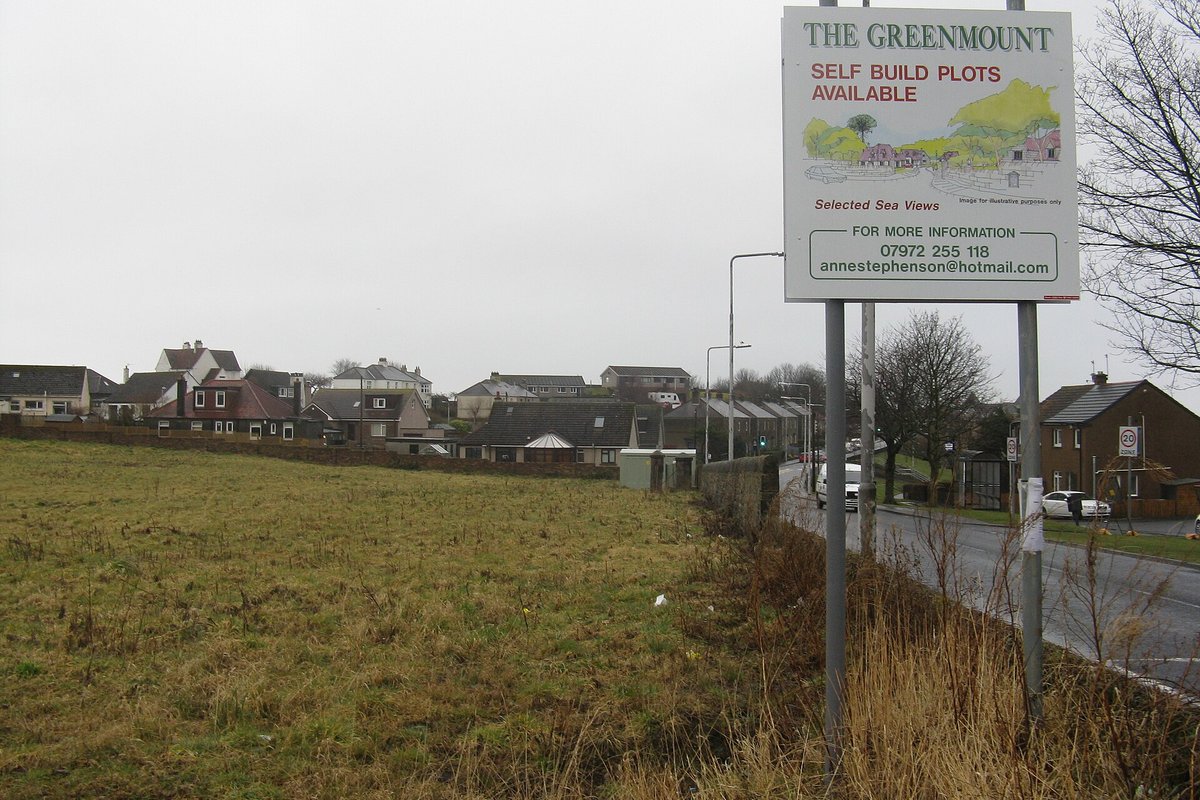

Sklypą ir statybą galima finansuoti trimis būdais
- Sklypas savo lėšomis, statyba su paskola. Paprasčiausias kelias. Sklypas tampa užstato dalimi, todėl statybos paskolai papildomo įnašo gali prireikti mažiau.
- Atskira paskola sklypui, vėliau – statybos paskola. Tinka, kai sklypas parduodamas dabar, o projektas ir leidimas dar tik bus rengiami. Vėliau abi paskolos gali būti sujungtos ar refinansuotos.
- Viena paskola sklypui ir statybai. Kai kurie bankai finansuoja sklypo pirkimą kartu su statyba, jei jau yra projektas, statybos leidimas ir sąmata. Pinigai išmokami etapais.
Paskolų klausimų forumuose bankų atstovai dažnai pabrėžia, kad tuščio sklypo refinansuoti paprastai neina, o kai sklype jau yra bent pamatai ar daugiau statybų, situacija keičiasi. Kai statybos įsibėgėja, nebaigtą namą galima įregistruoti ir įkeisti – plačiau apie tai straipsnyje apie nebaigtos statybos registravimą.
Prie paskolos kainos prisideda vertinimas, notaras ir draudimas
Paskolos sklypui kaina – ne tik palūkanos. Banko sąlygose nurodoma, kad įkeistas turtas turi būti apdraustas, o notaro, turto vertinimo ir draudimo išlaidos į bendros kainos metinę normą neįtraukiamos. Todėl planuojant verta pasiskaičiuoti:
- Turto vertinimą – bankas vertina sklypą pagal rinkos vertę, o ne pagal pirkimo kainą.
- Notaro mokesčius – už pirkimo sutartį ir hipotekos sandorį.
- Draudimą – kai įkeičiamas turimas būstas ar statomas namas.
- Sutarties administravimo mokestį – priklauso nuo banko.
Visos šios išlaidos dažniausiai mokamos iš savų lėšų, todėl jas verta įskaičiuoti į pradinio įnašo biudžetą. Išsamesnis namo statybos išlaidų sąrašas – gido dalyje namo statybos kaina.
Bankas vertina ne tik sklypą, bet ir jūsų pajamas
Lietuvos banko taisyklės riboja, kokią pajamų dalį galima skirti paskolų įmokoms: dažniausiai iki 40 %. Todėl paskola sklypui sumažina sumą, kurią vėliau bus galima pasiskolinti statybai. Jei planuojate statyti per kelerius metus, verta iš anksto apskaičiuoti abu žingsnius kartu: kiek kainuos sklypas, kiek statyba, kiek savų lėšų reikės kiekvienam etapui ir ar abi įmokos tilps į leistiną pajamų dalį.
Dažniausios klaidos perkant sklypą su paskola
- Pasirašyti preliminariąją sutartį ir sumokėti avansą be išankstinio banko sprendimo.
- Pirkti žemės ūkio sklypą tikintis, kad bankas finansuos paskirties keitimą.
- Pamiršti, kad sklypo paskola sumažina galimą statybos paskolos sumą.
- Neįskaičiuoti vertinimo, notaro ir draudimo išlaidų.
- Rinktis vartojimo paskolą dideliam sklypui, kai būsto paskola būtų pigesnė.
Bankui reikės paruošti šešis dokumentus
Nors kiekvienas bankas turi savo reikalavimus, prašant paskolos sklypui dažniausiai prireikia panašaus dokumentų paketo:
- Pajamų dokumentų – darbo užmokesčio pažymos ar VMI duomenų, kad bankas įvertintų mokumą.
- Preliminariosios pirkimo sutarties ar pasiūlymo – su sklypo kaina ir sąlygomis.
- Nekilnojamojo turto registro išrašo – su sklypo paskirtimi, naudojimo būdu ir apribojimais.
- Turto vertinimo ataskaitos – ją parengia banko pripažintas vertintojas.
- Informacijos apie esamus įsipareigojimus – kitas paskolas, lizingą, kredito limitus.
- Pradinio įnašo įrodymo – sąskaitos išrašo ar kito dokumento.
Jei planuojate per kelerius metus statyti, pravartu iš karto paklausti banko, kaip vėliau bus finansuojama statyba: ar sklypo paskolą bus galima sujungti su statybos paskola, ar sklypo vertė bus įskaityta į pradinį įnašą ir kokių dokumentų – projekto, statybos leidimo, sąmatos – reikės tada.
Šis straipsnis papildo gido 2-ąjį žingsnį
Platesnis kontekstas – gido dalyje Paskola namo statybai (etapas A „Sprendimas ir biudžetas“). Visas kelias nuo sklypo paieškos iki įsikraustymo, 37 žingsniai ir etaloninio namo biudžetas – namo statybos nuo A iki Z gidas.
Dažniausi klausimai
Ar bankai duoda paskolą sklypui?
Taip, bet atsargiau nei pastatytam būstui. Pavyzdžiui, Luminor 2026 m. sklypui, kuriame leidžiama statyti būstą, finansuoja iki 70 % jo vertės iki 10 metų, o pradinis įnašas turi būti ne mažesnis kaip 30 %. Kiti bankai sąlygas nustato individualiai.
Koks pradinis įnašas reikalingas sklypui?
Dažniausiai didesnis nei perkant būstą. Banko pavyzdyje sklypui reikia ne mažiau kaip 30 % pradinio įnašo, nes finansuojama tik iki 70 % sklypo vertės. Tikslų įnašą lemia sklypo vertinimas ir jūsų finansinė padėtis.
Ar galima gauti paskolą žemės ūkio paskirties sklypui?
Galima, bet sunkiau. Palankiausiai vertinami namų valdos sklypai. Žemės ūkio paskirties žemei bankai dažnai taiko didesnį įnašą, trumpesnį terminą, o jei planuojama keisti paskirtį, nori matyti aiškų planą ir savivaldybės galimybes tai padaryti.
Ar sklypą galima įskaičiuoti į pradinį įnašą statybos paskolai?
Dažnai taip: nuosavybės teise turimas sklypas su gautu statybos leidimu bankui yra užstato dalis, todėl jo vertė gali padengti dalį ar visą pradinį įnašą statybai. Tikslias sąlygas lemia banko vertinimas.
Kas pigiau – paskola sklypui ar vartojimo paskola?
Būsto paskola su sklypo įkeitimu paprastai turi mažesnes palūkanas nei vartojimo paskola, bet reikalauja turto vertinimo, notaro ir hipotekos. Vartojimo paskola greitesnė ir be įkeitimo, tačiau jos suma ir terminas mažesni, o palūkanos didesnės.
Šaltiniai
- Luminor: Paskola žemės sklypui (sąlygos 2026 m.)
- Skolų pasaulis: Paskola sklypui – sąlygos, pradinis įnašas ir paskirties įtaka
- Bankai.lt: Paskola žemės sklypui (klausimai ir atsakymai)
- Lietuvos bankas: Nuo rugpjūčio 1 d. – daugiau galimybių pirmą būstą perkantiesiems (2026-07-30)
- Lietuvos bankas: Ketinate imti būsto paskolą? (paskola namo statyboms)
- Wikimedia Commons: Building plots for sale - geograph.org.uk - 5721605.jpg (M J Richardson, CC BY-SA 2.0)
Skaityk toliau
 BūstasSklypo paskirties keitimas 2026: kaip žemės ūkio sklypą paversti statybų sklypu ir kiek tai trunka
 PinigaiGrynųjų pinigų įnešimas į sąskaitą 2026: kur įnešti, limitai ir mokesčiai Swedbank, SEB, Luminor, Artea, Paysera
 VerslasKortelė ar telefonas? Grynuosius kasdien renkasi jau mažiau nei kas dešimtas
 NuomonėsGrynaisiais ar kortele? Apklausa parodė, kaip už kasdienius pirkinius moka lietuviai
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.