NT mokestis 2026: pagrindinis būstas, tarifai antram būstui ir kada mokėti
- Pagrindiniam būstui – 0,1–1 % tarifas tik vertės daliai, viršijančiai neapmokestinamąjį dydį (ne mažiau 450 000 €).
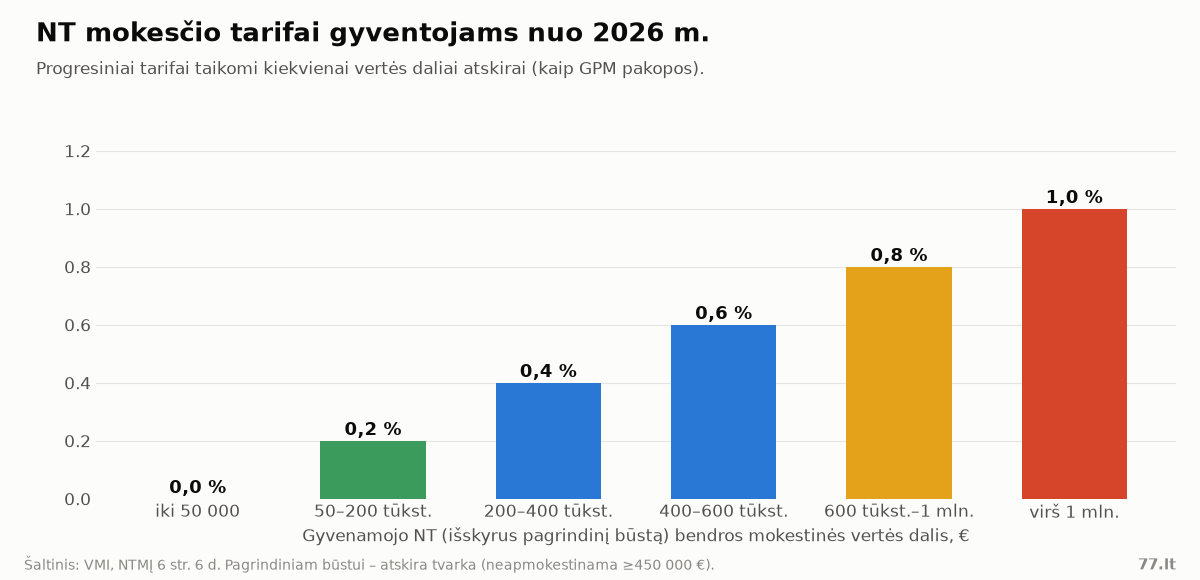
- Kitam gyventojų gyvenamajam NT: iki 50 000 € – 0 %, 50–200 tūkst. – 0,2 %, 200–400 tūkst. – 0,4 %, 400–600 tūkst. – 0,6 %, 600 tūkst.–1 mln. – 0,8 %, virš 1 mln. – 1 %.
- Už 2026 m. VMI deklaracijas pateiks iki 2027 m. kovo 1 d., gyventojams sumokėti reikės iki kovo 15 d.
- Mokestinės vertės, nustatytos 2026 m. sausio 1 d., naudojamos 2026–2028 m.
- Jei mokestis neviršija 5 €, mokėti nereikia.
- Pagrindinis būstas apmokestinamas tik virš 450 000 eurų
- Kitam gyvenamajam turtui – progresiniai tarifai nuo 0 iki 1 %
- Pavyzdžiai: kiek mokėtų antro būsto savininkas
- Mokestis keistas dėl 70–90 % kylančių turto verčių
- Kitam turtui – savivaldybės tarifas nuo 0,5 iki 3 %
- Už 2026 m. sumokėti reikės iki 2027 m. kovo 15 d.
- Mokestinė vertė galioja trejus metus
- Kam NT mokestis netaikomas
Ši dalis – 77.lt žemės ir NT mokesčio gido dalis. Ją parengė 77.lt DI redakcija pagal šaltinius, kurie nurodyti straipsnio pabaigoje.
Nuo 2026 m. Lietuvoje įsigaliojo nauja nekilnojamojo turto (NT) mokesčio tvarka gyventojams. Nors pirmą kartą pagal ją mokėti reikės tik 2027 m. pavasarį, mokestis skaičiuojamas už 2026 m., todėl verta jau dabar žinoti, ar jis jums bus taikomas. Šioje žemės ir NT mokesčio gido dalyje – tarifai, pavyzdžiai ir terminai pagal VMI informaciją.
Pagrindinis būstas apmokestinamas tik virš 450 000 eurų
Pagrindiniam gyvenamajam būstui VMI nurodo 0,1–1 proc. tarifą, taikomą tik mokestinės vertės daliai, viršijančiai neapmokestinamąjį dydį. Šį dydį nustato savivaldybės, tačiau jis negali būti mažesnis nei 450 000 eurų. Konkretų tarifą savivaldybė nustato atsižvelgdama į turto vertę ar gyventojų ekonominę ir socialinę padėtį.
Pagrindiniu būstu laikomas gyvenamasis pastatas ar patalpos, kuriose savininkas yra deklaravęs gyvenamąją vietą kalendorinio mėnesio paskutinę dieną, kartu su tuo pačiu adresu registruotais pagalbinio ūkio pastatais ir inžineriniais statiniais. Jei žmogus savo deklaruotos gyvenamosios vietos savivaldybėje gyvenamojo būsto neturi, pagrindiniu gali būti laikomas ir sodo, garažo ar poilsio paskirties pastatas, kuriame jis deklaravęs gyvenamąją vietą.
Kitam gyvenamajam turtui – progresiniai tarifai nuo 0 iki 1 %
Gyventojams priklausantiems vienbučiams, dvibučiams, daugiabučiams, butams, sodų, garažų, poilsio ir kai kurių kitų paskirčių pastatams (išskyrus pagrindinį būstą) skaičiuojama bendra mokestinė vertė, o jos daliai taikomi skirtingi tarifai:
| Bendros mokestinės vertės dalis | Tarifas |
|---|---|
| iki 50 000 € | 0 % |
| 50 000–200 000 € | 0,2 % |
| 200 000–400 000 € | 0,4 % |
| 400 000–600 000 € | 0,6 % |
| 600 000–1 000 000 € | 0,8 % |
| virš 1 000 000 € | 1 % |
Pavyzdžiai: kiek mokėtų antro būsto savininkas
| Bendra vertė (be pagrindinio būsto) | Skaičiavimas | Mokestis per metus |
|---|---|---|
| 45 000 € (sodas) | visa vertė iki 50 000 € | 0 € |
| 100 000 € | 50 000 × 0,2 % | 100 € |
| 200 000 € | 150 000 × 0,2 % | 300 € |
| 300 000 € | 150 000 × 0,2 % + 100 000 × 0,4 % | 700 € |
| 500 000 € | … + 200 000 × 0,4 % + 100 000 × 0,6 % | 1 700 € |
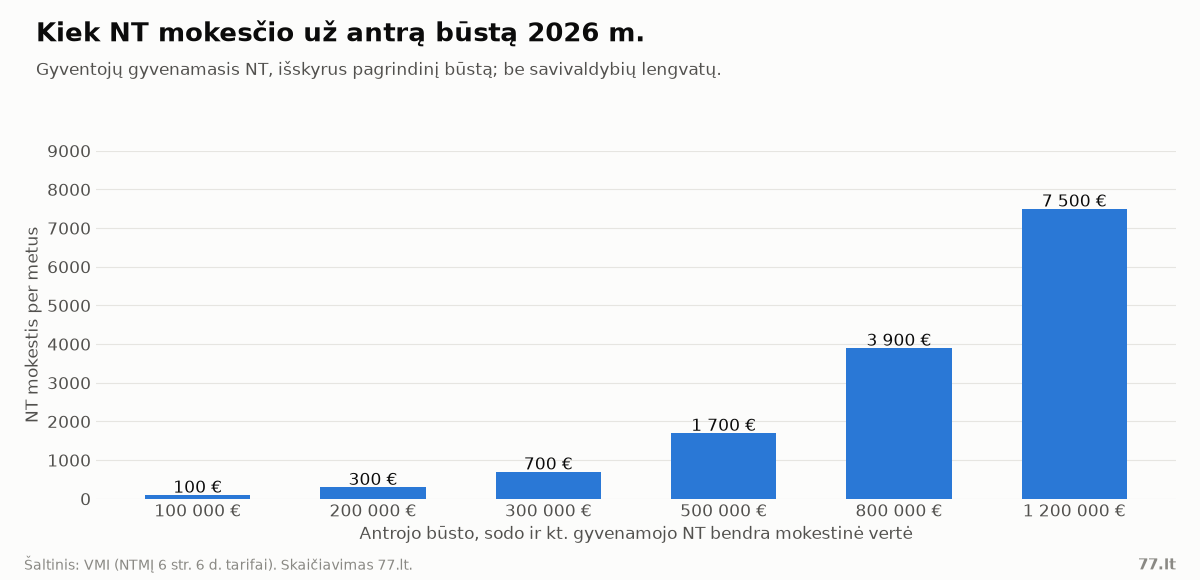
Skaičiavimai – be savivaldybių lengvatų. Savivaldybės savo biudžeto sąskaita gali atleisti nuo mokesčio arba jį sumažinti.
Mokestis keistas dėl 70–90 % kylančių turto verčių
LRT primena, kad Seimas naują NT mokesčio modelį patvirtino 2025 m. birželį, po kelis mėnesius trukusių diskusijų ir visuomenėje kilusių protestų. Pokyčių imtasi dėl to, kad nuo 2026 m. Registrų centras po penkerių metų iš naujo perskaičiavo turto mokestines vertes, o jos, skaičiuota, galėjo išaugti 70–90 proc. Kad tokių šuolių nebūtų, nuspręsta vertes ateityje perskaičiuoti dažniau – kas trejus metus.
| Rodiklis | Iki 2025 m. | Nuo 2026 m. |
|---|---|---|
| Neapmokestinama gyventojų būsto vertė | 150 000 € visam turimam būstui | pagrindiniam būstui – ne mažiau 450 000 € (bendrasavininkiams – 900 000 €); kitam – 50 000 € |
| Tarifai | 0,5–2 % | pagrindiniam būstui 0,1–1 %; kitam gyvenamajam – 0,2–1 % pakopomis |
| Mokestinių verčių perskaičiavimas | kas 5 metus | kas 3 metus |
| Mokėjimas gyventojams | iki einamųjų metų gruodžio 15 d. | iki kitų metų kovo 15 d. |
Pasak LRT, jei savivaldybė iki metų pabaigos nenusprendė, kokį tarifą taikyti pagrindiniam gyventojų būstui, nuo sausio įsigalioja mažiausias galimas 0,1 proc. tarifas, skaičiuojamas nuo vertės, viršijančios neapmokestinamąjį dydį.
Kitam turtui – savivaldybės tarifas nuo 0,5 iki 3 %
Negyvenamosios paskirties turtui (pavyzdžiui, komercinėms patalpoms) tarifą nuo 0,5 iki 3 proc. mokestinės vertės nustato savivaldybės, o apleistam ar neprižiūrimam turtui – nuo 1 iki 5 proc. VMI taip pat nurodo papildomą 0,2 proc. tarifą, taikomą NT mokestinei vertei, išskyrus turtą, kuris apmokestinamas pagal pagrindinio būsto ir gyventojų gyvenamojo turto tarifus. Konkretų tarifą savivaldybės taryba kitiems metams nustato iki einamųjų metų liepos 1 d.
Už 2026 m. sumokėti reikės iki 2027 m. kovo 15 d.
| Mokestinis laikotarpis | kalendoriniai metai |
|---|---|
| Kas apskaičiuoja (gyventojams) | VMI – užpildo deklaraciją KIT719 |
| Deklaracija pateikiama | iki kitų metų kovo 1 d. |
| Sumokėti | iki kitų metų kovo 15 d. |
| Juridiniams asmenims | deklaruoja ir sumoka iki kitų metų vasario 15 d., moka avansinius mokesčius |
| Neapmokestinama suma | mokestis iki 5 € |
Taigi už 2026 m. turtą gyventojai pirmąsias deklaracijas gaus 2027 m. pradžioje. Fiziniams asmenims avansinių mokesčių mokėti nereikia.
Mokestinė vertė galioja trejus metus
VMI nurodo, kad masiniu būdu vertinamo NT mokestinės vertės, nustatytos 2026 m. sausio 1 d., naudojamos mokesčiui apskaičiuoti trejus metus – 2026, 2027 ir 2028 m. Savo turto vertę galima rasti Registrų centro svetainėje, įvedus statinio unikalų numerį skiltyje „Mokestinės vertės paieška pagal unikalų numerį“. Unikalų numerį Registrų centras parodo ir pagal adresą.
Kam NT mokestis netaikomas
Gyventojams NT mokesčiu neapmokestinamas turtas, naudojamas socialinei globai ir priežiūrai, žemės ūkio veiklos pajamoms gauti (ir 5 metus po tokios veiklos nutraukimo), švietimo darbui, esantis kapinių teritorijoje, taip pat meno kūrėjo statusą turinčio asmens kūrybinės dirbtuvės. Nuo mokesčio atleidžiamas ir tam tikras nebaigtas statyti, faktiškai nenaudojamas turtas, jei nuo statybą leidžiančio dokumento išdavimo praėjo ne daugiau kaip 10 metų.
Žemės mokestis, kurį reikia sumokėti dar šiemet, aprašytas dalyje žemės mokestis 2026, o jo lengvatos – žemės mokesčio lengvatos.
Dažniausi klausimai
Ar reikės mokėti NT mokestį už savo butą?
Jei tai jūsų pagrindinis būstas (deklaruota gyvenamoji vieta), mokestis taikomas tik vertės daliai, viršijančiai savivaldybės nustatytą neapmokestinamąjį dydį, kuris negali būti mažesnis nei 450 000 €. Daugumai būstų tai reiškia, kad mokesčio nebus.
Kiek NT mokesčio už antrą būstą ar sodą?
Gyvenamosios ir kitos įstatyme išvardytos paskirties turtui (išskyrus pagrindinį būstą) skaičiuojama bendra vertė: iki 50 000 € – 0 %, nuo 50 000 iki 200 000 € – 0,2 %, iki 400 000 € – 0,4 % ir t. t. Pavyzdžiui, už 200 000 € vertės turtą mokestis būtų 300 € per metus.
Kada reikės sumokėti NT mokestį už 2026 m.?
VMI gyventojams mokestį apskaičiuos ir deklaraciją pateiks iki 2027 m. kovo 1 d., o sumokėti reikės iki 2027 m. kovo 15 d.
Kur pasitikrinti būsto mokestinę vertę?
Registrų centro svetainėje įvedus statinio unikalų numerį skiltyje „Mokestinės vertės paieška pagal unikalų numerį“. Vertės, nustatytos 2026 m. sausio 1 d., naudojamos 3 metus.
Kas yra pagrindinis gyvenamasis būstas?
Gyvenamasis pastatas ar patalpos, kuriose savininkas yra deklaravęs gyvenamąją vietą kalendorinio mėnesio paskutinę dieną, kartu su tuo pačiu adresu registruotais pagalbiniais pastatais.
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.