Grąžinti būsto paskolą anksčiau ar pasilikti santaupų? Skaičiai padeda apsispręsti
- Išankstinis paskolos grąžinimas mažina būsto paskolos palūkanas, tačiau santaupų atidavimas bankui turi savo kainą
- Būsto paskolos palūkanų sutaupymas labiausiai priklauso nuo paskolos likučio, normos ir likusio termino
- Sutrumpinus paskolos terminą galima sutaupyti gerokai daugiau palūkanų nei vien sumažinus mėnesio įmoką
- Išankstinio būsto paskolos grąžinimo mokestis Lietuvoje gali siekti iki 3 proc. grąžinamos sumos
- Santaupas ir būsto paskolos palūkanas verta lyginti pagal grynąją, o ne reklamuojamą grąžą
- Finansinis rezervas gali būti vertingesnis už keliais šimtais eurų mažesnes metines palūkanas
- Dalinis paskolos grąžinimas leidžia sumažinti palūkanas neprarandant visos finansinės pagalvės
- Kuo anksčiau sumažinamas paskolos likutis, tuo daugiau palūkanų galima sutaupyti
- Prieš grąžinant paskolą verta banko paprašyti 2 skaičiavimų – mažesnės įmokos ir trumpesnio termino
Išankstinis paskolos grąžinimas mažina būsto paskolos palūkanas, tačiau santaupų atidavimas bankui turi savo kainą
Turint laisvų 10 000, 20 000 ar 30 000 Eur, natūraliai kyla klausimas: sumažinti būsto paskolą ar pinigus pasilikti sąskaitoje? Vieno universalaus atsakymo nėra, nes reikia palyginti 2 skirtingas vertes – kiek palūkanų sutaupysite, sumažinę skolą, ir kiek jums verta turėti lengvai prieinamą finansinį rezervą.
Išankstinis paskolos grąžinimas finansiškai veikia gana paprastai. Būsto paskolos palūkanos skaičiuojamos nuo likusios skolos. Kuo mažesnis paskolos likutis, tuo mažiau eurų kiekvieną mėnesį tenka skirti palūkanoms.
Jeigu jūsų būsto paskolos palūkanų norma yra 4,5 proc., papildomai grąžinti 20 000 Eur iš pradžių reiškia maždaug 900 Eur mažesnę metinę palūkanų naštą nuo šios sumos. Tai tik orientacinis pirmųjų metų palyginimas, nes įprastai paskolos likutis ir be papildomo grąžinimo palaipsniui mažėtų.
Tačiau tie patys 20 000 Eur, pervesti bankui, nustoja būti lengvai prieinami. Sugedus automobiliui, prireikus būsto remonto ar praradus darbą, jų paprastai negalėsite tiesiog persivesti atgal į savo sąskaitą. Todėl matematiškai naudinga operacija gali pabloginti namų ūkio finansinį saugumą.
Būsto paskolos palūkanų sutaupymas labiausiai priklauso nuo paskolos likučio, normos ir likusio termino
Kuo daugiau metų liko iki paskolos pabaigos, tuo didesnis gali būti išankstinio paskolos grąžinimo efektas. Priežastis paprasta: sumažinus skolą šiandien, nuo grąžintos dalies palūkanų nebereikės mokėti daugelį būsimų metų.
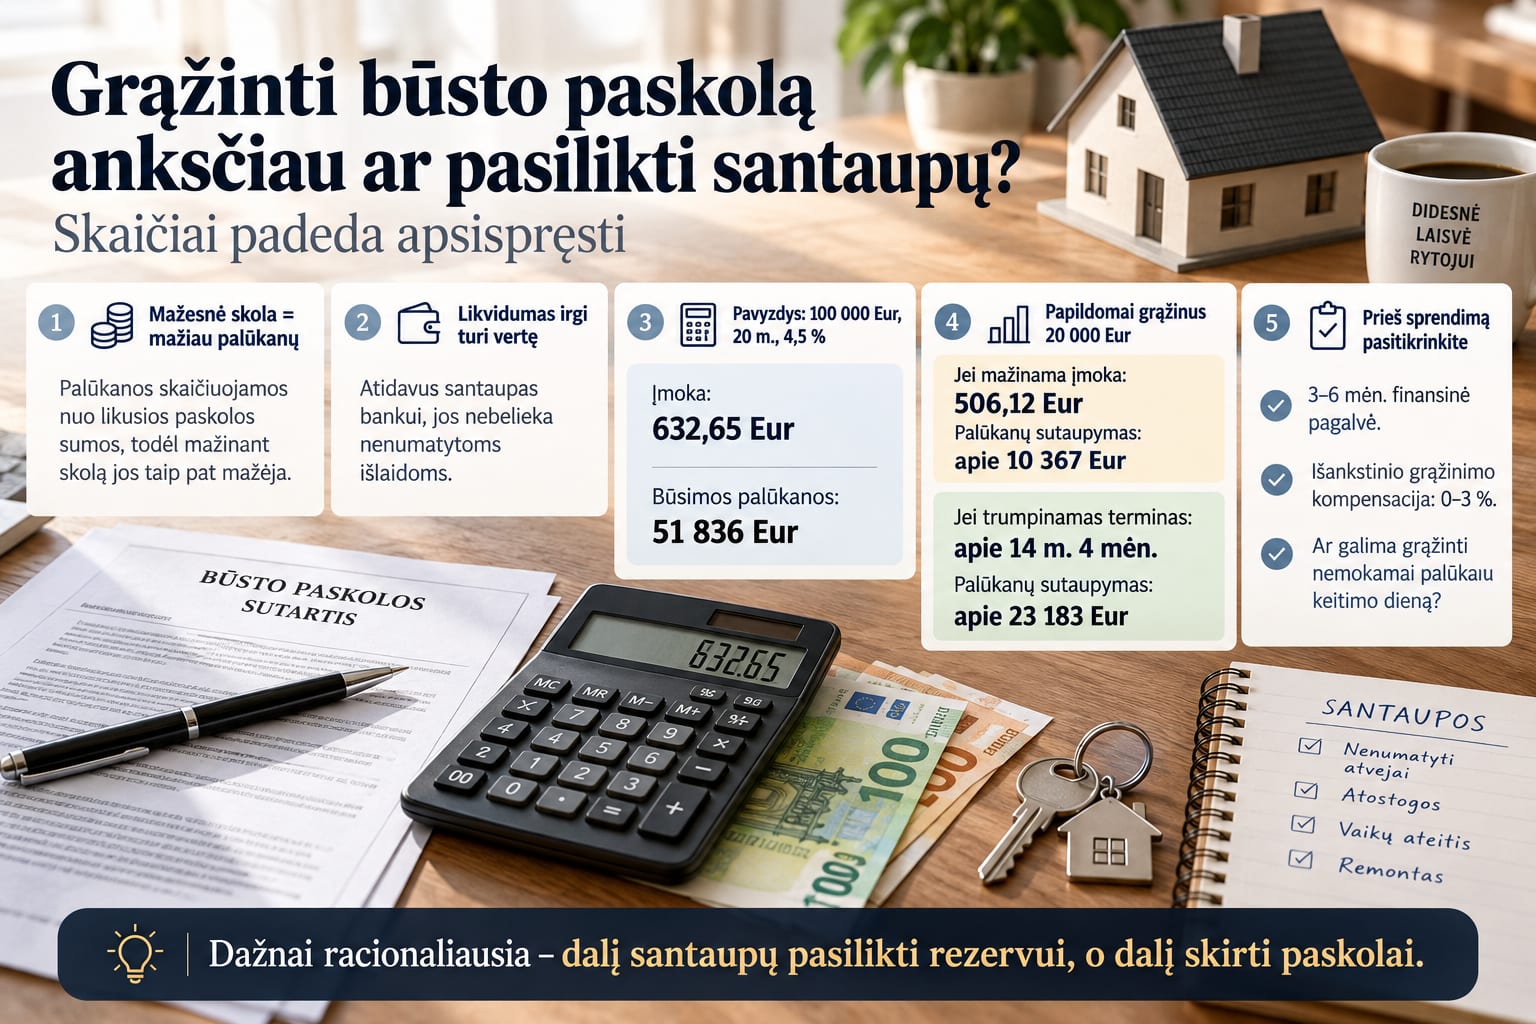
Paimkime hipotetinį pavyzdį. Likusi būsto paskola – 100 000 Eur, likęs terminas – 20 metų, palūkanų norma – 4,5 proc., paskola grąžinama anuiteto būdu. Skaičiavimui supaprastinti darome prielaidą, kad palūkanų norma visus 20 metų nesikeistų.
Tokios paskolos mėnesinė įmoka būtų maždaug 632,65 Eur. Per likusius 20 metų būtų sumokėta apie 51 836 Eur palūkanų.
Jeigu dabar papildomai grąžintumėte 20 000 Eur ir likusį 80 000 Eur paskolos likutį toliau grąžintumėte per tuos pačius 20 metų, mėnesinė įmoka sumažėtų iki maždaug 506,12 Eur. Bendra būsimų palūkanų suma sumažėtų iki maždaug 41 469 Eur.
Palūkanų sutaupymas siektų apie 10 367 Eur.
Tai nėra 20 000 Eur „uždarbis“. Jūs tiesiog savo pinigais sumažinate skolą ir dėl to ateityje mažiau mokate bankui.
Sutrumpinus paskolos terminą galima sutaupyti gerokai daugiau palūkanų nei vien sumažinus mėnesio įmoką
Dalinis išankstinis paskolos grąžinimas gali būti panaudotas 2 pagrindiniais būdais: sumažinti mėnesinę įmoką arba sutrumpinti paskolos terminą. Finansinis rezultatas gali labai skirtis.
Grįžkime prie to paties pavyzdžio: 100 000 Eur paskolos likutis, 20 metų terminas ir 4,5 proc. palūkanų norma. Papildomai grąžinami 20 000 Eur.
Jeigu po to paliekama beveik tokia pati 632,65 Eur mėnesinė įmoka, 80 000 Eur paskola teoriškai būtų grąžinta maždaug per 14 metų ir 4 mėnesius, o ne per 20 metų.
Būsimų palūkanų suma tokiu atveju būtų maždaug 28 652 Eur. Palyginti su pradine situacija, sutaupymas siektų apie 23 183 Eur.
Skirtumas atsiranda todėl, kad skola ne tik iš karto sumažinama 20 000 Eur, bet ir vėliau grąžinama gerokai greičiau.
Konkretaus banko paskolos perskaičiavimo tvarka gali skirtis, todėl prieš papildomą įmoką verta išsiaiškinti, ar bus mažinama mėnesinė įmoka, trumpinamas terminas, ar galima pasirinkti vieną iš šių variantų.
Išankstinio būsto paskolos grąžinimo mokestis Lietuvoje gali siekti iki 3 proc. grąžinamos sumos
Prieš pervedant didelę sumą bankui, būtina patikrinti paskolos sutartį ir išankstinio grąžinimo datą. Lietuvos bankas nurodo, kad būsto kreditą arba jo dalį nemokamai galima grąžinti kredito palūkanų normos keitimo dieną. Sutartyje gali būti numatyta ir daugiau atvejų, kai kompensacija netaikoma.
Jeigu būsto paskola grąžinama kitą dieną, kredito davėjas tam tikrais atvejais gali reikalauti kompensacijos. Ji apskaičiuojama pagal Lietuvos banko nustatytą metodiką ir gali siekti nuo 0 iki 3 proc. anksčiau grąžinamos kredito sumos.
Todėl 20 000 Eur papildomo grąžinimo atveju teorinė 3 proc. riba būtų 600 Eur. Tai nereiškia, kad bankas automatiškai paims 600 Eur – faktinė kompensacija gali būti mažesnė arba lygi 0.
Jeigu tą pačią 20 000 Eur sumą galima be kompensacijos grąžinti artimiausią palūkanų normos keitimo dieną, kelių savaičių ar kelių mėnesių laukimas kartais gali būti ekonomiškai naudingesnis nei skubus grąžinimas su papildomu mokesčiu.
Lietuvos teisė taip pat numato kredito gavėjo teisę anksčiau grąžinti visą kreditą arba jo dalį, o kredito kaina turi būti sumažinta nebesusidarysiančiomis palūkanomis ir kitomis atitinkamomis išlaidomis.
Santaupas ir būsto paskolos palūkanas verta lyginti pagal grynąją, o ne reklamuojamą grąžą
Sprendžiant, ar grąžinti paskolą anksčiau, galima naudoti paprastą ekonominį principą: palyginti paskolos palūkanų normą su saugiai gaunama santaupų grąža.
Tarkime, būsto paskolos palūkanų norma yra 4,5 proc., o 20 000 Eur santaupų sąskaitoje ar terminuotame indėlyje uždirba 2,5 proc. per metus.
20 000 Eur indėlis, esant 2,5 proc. metinei normai, duotų apie 500 Eur palūkanų per metus prieš galimus mokesčius.
Tuo metu 20 000 Eur sumažinus 4,5 proc. kainuojančią paskolą, pradinis palūkanų sutaupymas būtų maždaug 900 Eur per metus.
Skirtumas – apie 400 Eur išankstinio paskolos grąžinimo naudai, dar neįvertinus mokesčių, galimos išankstinio grąžinimo kompensacijos ir to, kad paskolos bei indėlio palūkanų normos ateityje gali pasikeisti.
Jeigu situacija priešinga – paskolos palūkanos labai mažos, o santaupos saugiai uždirba daugiau – skubėti atiduoti pinigus bankui gali būti mažiau naudinga.
Lyginant su investicijomis į akcijas ar kitą rizikingą turtą, situacija kitokia. Būsima investicijų grąža nėra garantuota, o sutaupytos paskolos palūkanos yra kur kas labiau prognozuojamos. Todėl 5 proc. paskolos palūkanų negalima tiesiogiai prilyginti hipotetinei 7 ar 8 proc. ilgalaikei investicijų grąžai, neįvertinus rizikos.
Finansinis rezervas gali būti vertingesnis už keliais šimtais eurų mažesnes metines palūkanas
Lietuvos bankas būsto paskolą turintiems gyventojams rekomenduoja turėti maždaug 3–6 mėnesių išlaidų dydžio finansinę pagalvę.
Jeigu šeimos būtinosios mėnesio išlaidos, įskaitant paskolos įmoką, maistą, komunalines paslaugas, transportą ir kitus būtinus mokėjimus, siekia 2 000 Eur, 3 mėnesių rezervas būtų apie 6 000 Eur, o 6 mėnesių – apie 12 000 Eur.
Jeigu šeima turi 20 000 Eur santaupų ir visas jas panaudoja paskolai sumažinti, matematiškai ji sutaupys palūkanų. Tačiau netekus vieno iš pajamų šaltinių, gali tekti skolintis vartojimo kreditą, naudoti kredito kortelę arba parduoti turtą nepalankiu metu.
Tokio skolinimosi palūkanos dažniausiai gali būti gerokai didesnės už būsto paskolos kainą. Todėl atiduoti bankui paskutinius laisvus pinigus vien dėl to, kad sumažėtų būsto kredito likutis, nebūtinai yra racionalu.
Rezervas ypač svarbus, jeigu šeimoje dirba tik vienas žmogus, pajamos nepastovios, yra vaikų, automobilis būtinas darbui, būstui gali reikėti remonto arba artimiausiu metu numatomos didelės išlaidos.
Dalinis paskolos grąžinimas leidžia sumažinti palūkanas neprarandant visos finansinės pagalvės
Sprendimas nebūtinai turi būti „viskas arba nieko“. Dažnai racionaliausias variantas yra dalį santaupų palikti kaip rezervą, o likusią dalį skirti būsto paskolos likučiui sumažinti.
Pavyzdžiui, šeima turi 30 000 Eur santaupų, o jos būtinosios išlaidos siekia 2 000 Eur per mėnesį.
Palikus 12 000 Eur, šeima turėtų maždaug 6 mėnesių finansinį rezervą. Likusius 18 000 Eur būtų galima panaudoti daliniam išankstiniam būsto paskolos grąžinimui.
Tokiu atveju sumažėtų skola ir būsimos palūkanos, tačiau šeima neprarastų galimybės padengti netikėtų išlaidų iš savo pinigų.
Kokia rezervo suma tinkama konkrečiam žmogui, priklauso nuo pajamų stabilumo, darbo pobūdžio, šeimos dydžio, kitų skolų ir būsimų didelių išlaidų. Todėl 3–6 mėnesiai yra orientyras, o ne visiems tinkanti matematinė taisyklė.
Kuo anksčiau sumažinamas paskolos likutis, tuo daugiau palūkanų galima sutaupyti
20 000 Eur papildoma įmoka, kai iki paskolos pabaigos liko 20 metų, paprastai turės daug didesnį poveikį nei tokia pati įmoka likus 2 metams.
Taip yra todėl, kad kiekvieną mėnesį palūkanos skaičiuojamos nuo tuo metu likusios skolos. Jeigu paskolos likutis sumažinamas anksti, mažesnė bazė palūkanoms skaičiuoti išlieka daugelį metų.
Anuiteto paskolos pradžioje didesnę mėnesinės įmokos dalį paprastai sudaro palūkanos, o vėliau vis didesnė dalis tenka pagrindinei skolai grąžinti. Todėl ankstyvas papildomas pagrindinės sumos grąžinimas gali būti ypač efektyvus.
Vis dėlto sprendimą reikia priimti pagal dabartinę situaciją, o ne pagal jau sumokėtų palūkanų sumą. Praeityje bankui sumokėtos palūkanos nebegrįš, todėl svarbu lyginti tik tai, kas pasikeis nuo šiandien.
Prieš grąžinant paskolą verta banko paprašyti 2 skaičiavimų – mažesnės įmokos ir trumpesnio termino
Vien paskolos likučio ir palūkanų normos neužtenka optimaliam sprendimui priimti. Banko galima paprašyti parodyti, kaip konkreti papildoma įmoka pakeistų būsimą mokėjimų grafiką.
Pirmame variante verta paprašyti apskaičiuoti naują mėnesinę įmoką, paliekant tą pačią paskolos pabaigos datą.
Antrame variante – kiek sutrumpėtų paskolos terminas, jeigu po papildomo grąžinimo būtų išlaikoma panaši dabartinė mėnesinė įmoka.
Tada prie sutaupytų palūkanų reikia pridėti arba atimti išankstinio grąžinimo kompensaciją ir kitus sutarties pakeitimo mokesčius, jei jie taikomi.
Galiausiai verta atlikti paskutinį patikrinimą: kiek pinigų po operacijos liks sąskaitoje. Jeigu išankstinis paskolos grąžinimas sutaupo 10 000 Eur būsimų palūkanų, bet palieka šeimą be pinigų netikėtai 3 000 Eur išlaidai, vien palūkanų suma dar neatsako į klausimą, kuris sprendimas yra saugesnis.
Todėl svarbiausi skaičiai yra 5: paskolos likutis, dabartinė palūkanų norma, likęs terminas, reali išankstinio grąžinimo kaina ir pinigų suma, kuri liks kaip finansinis rezervas. Tik juos sudėjus galima objektyviai palyginti, ar papildomas būsto paskolos grąžinimas konkrečiam namų ūkiui iš tiesų apsimoka.
- SEO rizikos vertintojastaip
Tekstas turi aiškų, praktinį kampą ir konkretų skaičiavimų pagrindą, pvz. „Palyginti su pradine situacija, sutaupymas siektų apie 23 183 Eur.“
- Faktų tikrintojasne
„Jeigu dabar papildomai grąžintumėte 20 000 Eur, bendra būsimų palūkanų suma sumažėtų iki maždaug 41 469 Eur. Palūkanų sutaupymas siektų apie 10 367 Eur.“ —…
- YMYL rizikos vertintojastaip
Tekstas pateikia tai kaip asmeninį finansinį palyginimą, o ne kaip profesionalią individualią konsultaciją: „Vieno universalaus atsakymo nėra, nes reikia palyginti 2 skirtingas vertes“.
- Skaitytojastaip
Tekste yra konkrečių skaičiavimų, pvz. „Jeigu jūsų būsto paskolos palūkanų norma yra 4,5 proc., papildomai grąžinti 20 000 Eur iš pradžių reiškia maždaug 900 Eur mažesnę metinę palūkanų naštą nuo šios sumos“, todėl skaitytojas gauna…
- Etikos sargastaip
Tekstas kreipiasi pagarbiai ir neutraliu tonu, pvz. „Vieno universalaus atsakymo nėra“ ir „Todėl svarbiausi skaičiai yra 5“ — nėra įžeidinėjimų ar patyčių.
- Teisininkastaip
Nėra šmeižto, kaltinimų nusikaltimais ar neapykantos kalbos; tekstas pateikia bendrą finansinį palyginimą ir nuomonę apie sprendimą.
Prisijunk, kad komentuotum
Nu tai... skaičiai gražu, bet bankas vis tiek pirmas pasiima savo... O žmogui lieka pasirinkimas tarp „sutaupiau palūkanas“ ir „neturiu rezervo“. Aišku kaip dieną.