Indėlių draudimas: kaip apsaugoti banke laikomus pinigus?
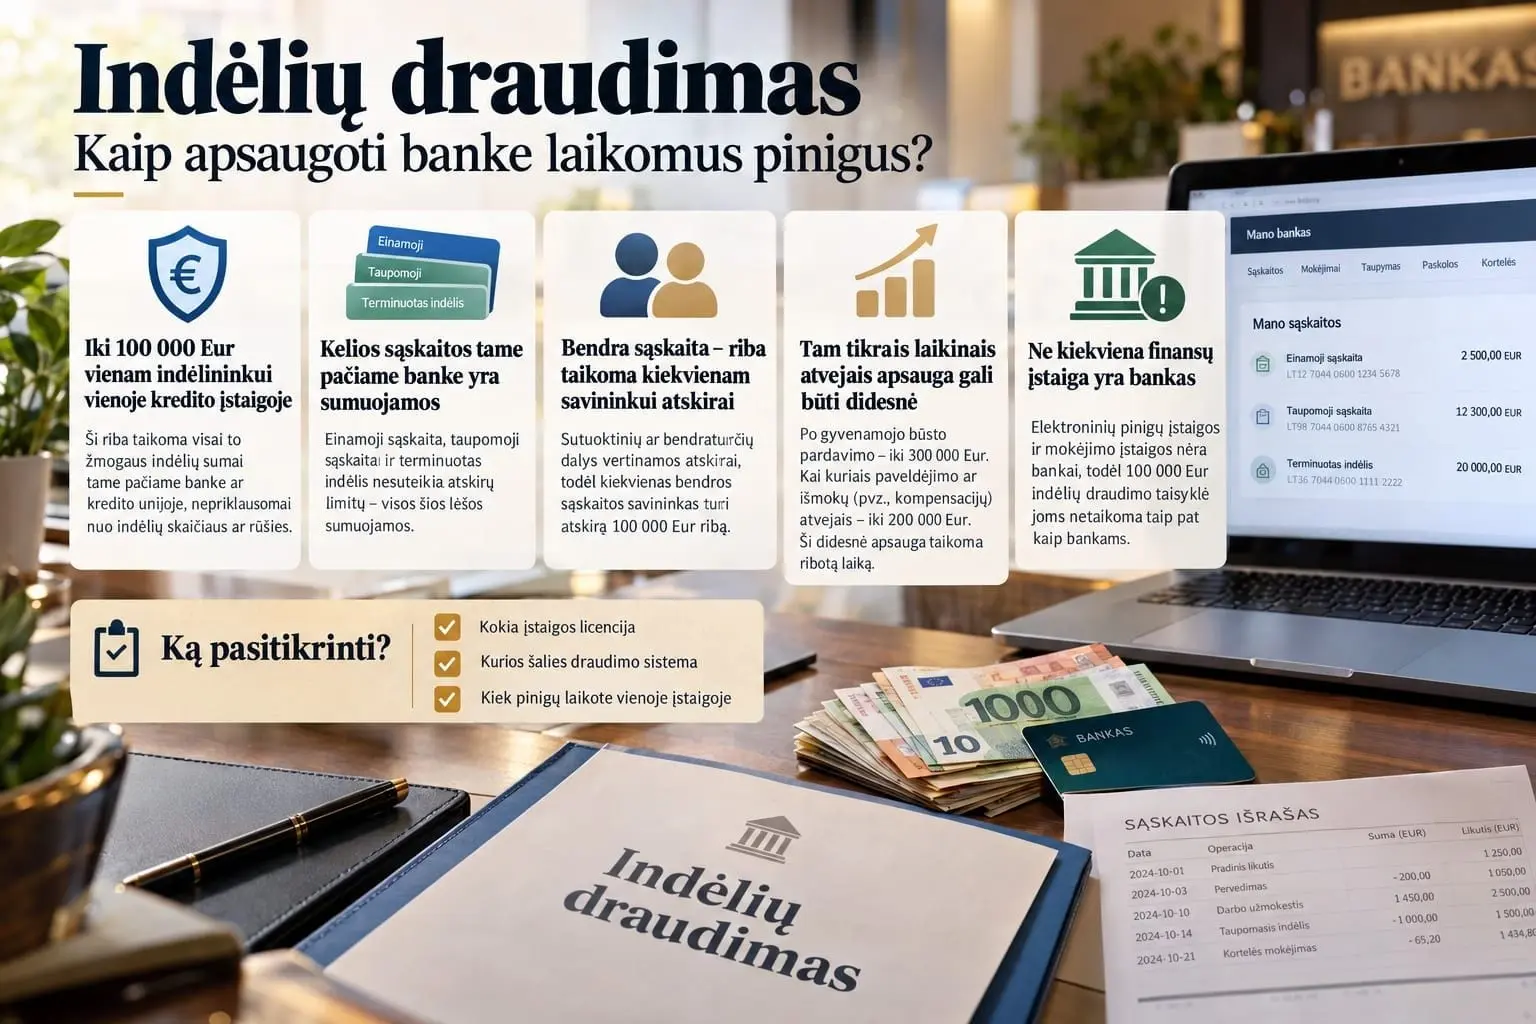
- Indėlių draudimas Lietuvoje paprastai apsaugo iki 100 000 Eur vienam žmogui vienoje kredito įstaigoje
- Pinigų saugumą banke galima padidinti didesnę nei 100 000 Eur sumą paskirsčius tarp skirtingų bankų
- Kelios sąskaitos tame pačiame banke nesuteikia kelių 100 000 Eur draudimo garantijų
- Bendroje sąskaitoje 100 000 Eur riba taikoma kiekvienam indėlininkui atskirai
- Pardavus būstą ar gavus paveldėjimą, indėlių draudimo riba tam tikram laikui gali būti didesnė
- Lietuvoje veikiantis užsienio banko filialas nebūtinai priklauso Lietuvos indėlių draudimo sistemai
- Elektroninių pinigų ir mokėjimo įstaigose laikomoms lėšoms 100 000 Eur indėlių draudimo taisyklė gali būti netaikoma
- Investicinėje sąskaitoje laikomi pinigai ir vertybiniai popieriai nėra tas pats, kas banko indėlis
- Indėlių draudimas netaikomas visiems pinigams ir visiems indėlininkams be išimčių
- Bankui tapus nemokiam, iki 100 000 Eur indėlių draudimo išmoka paprastai turi būti išmokėta per 7 darbo dienas
- Prieš pervedant didelę sumą verta patikrinti ne programėlės pavadinimą, o įstaigos licenciją ir draudimo sistemą
- Šaltiniai
Indėlių draudimas Lietuvoje paprastai apsaugo iki 100 000 Eur vienam žmogui vienoje kredito įstaigoje
Pagrindinė indėlių draudimo taisyklė gana paprasta: vieno indėlininko tinkami drausti indėliai viename banke arba kredito unijoje saugomi iki 100 000 Eur. Ši riba taikoma ne kiekvienai sąskaitai atskirai, o visai vieno asmens pinigų sumai konkrečioje kredito įstaigoje.
Jeigu viename banke turite 70 000 Eur terminuotąjį indėlį, 20 000 Eur taupomojoje sąskaitoje ir dar 15 000 Eur einamojoje sąskaitoje, draudimo požiūriu šios sumos sudedamos. Bendra suma būtų 105 000 Eur, todėl įprastomis sąlygomis indėlių draudimas dengtų iki 100 000 Eur.
Skaičiuojant draudimo išmoką, įtraukiamos ir iki draudžiamojo įvykio dienos sukauptos, bet dar neįskaitytos palūkanos. Jos taip pat patenka į bendrą 100 000 Eur ribą.
Indėlių draudimas taikomas tinkamiems drausti indėliams nepriklausomai nuo jų valiutos. Draudimo išmoka apskaičiuojama ir mokama eurais.
Pinigų saugumą banke galima padidinti didesnę nei 100 000 Eur sumą paskirsčius tarp skirtingų bankų
Svarbiausias praktinis principas turint daugiau santaupų yra tas, kad 100 000 Eur riba taikoma kiekvienai kredito įstaigai atskirai.
Jeigu žmogus turi 160 000 Eur ir visus juos laiko viename banke, standartinė indėlių draudimo apsauga apima iki 100 000 Eur.
Jeigu tie patys pinigai paskirstyti po 80 000 Eur 2 skirtinguose Lietuvos indėlių draudimo sistemoje dalyvaujančiuose bankuose, kiekviename banke taikoma atskira iki 100 000 Eur garantija. Tokiu atveju visa 160 000 Eur suma gali patekti į standartinės apsaugos ribas.
Tas pats principas galioja ir kredito unijoms: vieno asmens indėliai skirtingose kredito įstaigose draudžiami atskirai.
Tačiau svarbu žiūrėti ne tik į programėlės ar prekės ženklo pavadinimą. Draudimo riba siejama su konkrečia juridine kredito įstaiga. Jei keli produktai ar prekės ženklai priklauso tai pačiai kredito įstaigai, vien skirtingi pavadinimai savaime nesukuria kelių atskirų 100 000 Eur draudimo ribų.
Kelios sąskaitos tame pačiame banke nesuteikia kelių 100 000 Eur draudimo garantijų
Dažna klaida – manyti, kad einamoji, taupomoji ir terminuotojo indėlio sąskaitos draudžiamos atskirai.
Jeigu žmogus tame pačiame banke turi 40 000 Eur einamojoje sąskaitoje, 50 000 Eur terminuotajame indėlyje ir 30 000 Eur taupomojoje sąskaitoje, draudimo sistema mato ne 3 atskiras apsaugos ribas, o bendrą 120 000 Eur indėlių sumą.
Įprastinė didžiausia draudimo išmoka tokiu atveju būtų 100 000 Eur.
Kitaip yra tada, kai pinigai laikomi skirtinguose bankuose ar kredito unijose. Pavyzdžiui, 90 000 Eur viename banke ir 90 000 Eur kitame banke nėra sumuojami į vieną 180 000 Eur indėlį. Kiekvienai kredito įstaigai taikoma atskira apsaugos riba.
Todėl žmogui, kurio likvidžios santaupos viršija 100 000 Eur, svarbus ne vien palūkanų dydis, bet ir tai, kiek pinigų sukaupta vienoje juridinėje kredito įstaigoje.
Bendroje sąskaitoje 100 000 Eur riba taikoma kiekvienam indėlininkui atskirai
Indėlių draudimo taisyklės numato atskirą principą bendroms sąskaitoms. Jeigu sąskaita priklauso keliems žmonėms, tinkamas drausti indėlis paskirstomas bendraturčiams pagal jų turimas teises. Jeigu sutartyje ar teismo sprendime nenustatyta kitaip, suma paprastai dalijama lygiomis dalimis.
Pavyzdžiui, sutuoktinių bendroje sąskaitoje yra 160 000 Eur ir kiekvienam priklauso po pusę. Draudimo tikslais kiekvienam būtų priskiriama po 80 000 Eur.
Jeigu jie tame pačiame banke neturi kitų indėlių, abi dalys neviršytų kiekvienam asmeniui taikomos 100 000 Eur ribos.
Tačiau jei vienas iš sutuoktinių dar turėtų 40 000 Eur savo asmeninėje sąskaitoje tame pačiame banke, jo 80 000 Eur dalis bendroje sąskaitoje būtų sumuojama su asmeniniais 40 000 Eur. Draudimo požiūriu šio asmens bendra suma būtų 120 000 Eur.
Pardavus būstą ar gavus paveldėjimą, indėlių draudimo riba tam tikram laikui gali būti didesnė
100 000 Eur riba nėra absoliuti visais gyvenimo atvejais. Lietuvos teisės aktai numato papildomą apsaugą fiziniams asmenims, kai sąskaitoje laikinai atsiranda didelė pinigų suma dėl konkrečių įstatyme nustatytų aplinkybių.
Jeigu pinigai už parduotą ar kitaip perleistą žmogui priklausiusį gyvenamąjį būstą, įskaitant jam priskirtą žemę, į sąskaitą buvo įskaityti ne anksčiau kaip prieš 6 mėnesius iki indėlių draudžiamojo įvykio, draudimo suma gali siekti iki 300 000 Eur.
Iki 200 000 Eur riba tam tikromis sąlygomis gali būti taikoma paveldėtoms piniginėms lėšoms.
Tokia pati iki 200 000 Eur apsauga numatyta tam tikroms gyvybės draudimo išmokoms mirties atveju, kompensacijoms dėl kito asmens žūties atliekant darbo ar tarnybines pareigas bei tam tikroms išmokoms už smurtiniais nusikaltimais padarytą žalą ar žalą, atsiradusią dėl teisėsaugos ar teismo veiksmų.
Ši papildoma apsauga nėra automatinė neribotam laikui. Indėlininkui, pretenduojančiam į draudimo išmokos dalį, viršijančią 100 000 Eur, reikia įrodyti pinigų kilmę. VšĮ „Indėlių ir investicijų draudimas“ nurodo, kad dėl tokios papildomos išmokos reikia pateikti prašymą ir patvirtinančius dokumentus per 1 mėnesį nuo draudžiamojo įvykio dienos. Praleidus terminą, teisė į 100 000 Eur viršijančią dalį gali būti prarasta, išskyrus įstatyme numatytas aplinkybes.
Lietuvoje veikiantis užsienio banko filialas nebūtinai priklauso Lietuvos indėlių draudimo sistemai
Vien tai, kad bankas turi skyrių, programėlę ar klientų Lietuvoje, dar nereiškia, kad jo indėlius draudžia Lietuvos sistema.
Jeigu Lietuvoje veikia kitoje ES ar Europos ekonominės erdvės valstybėje licencijuoto banko filialas, jo indėlius paprastai saugo banko buveinės valstybės indėlių garantijų sistema.
ES indėlių garantijų taisyklės yra suderintos taip, kad standartinė apsaugos riba būtų 100 000 Eur vienam indėlininkui vienoje kredito įstaigoje.
Praktiškai klientui tai svarbu banko žlugimo atveju: išmoką gali administruoti ne Lietuvos indėlių draudimo sistema, o kitos ES valstybės garantijų sistema pagal jai taikomas procedūras.
Todėl prieš laikant didelę pinigų sumą verta patikrinti 2 dalykus: kokia juridinė įstaiga faktiškai priima jūsų pinigus ir kurios valstybės indėlių draudimo sistema juos saugo.
Elektroninių pinigų ir mokėjimo įstaigose laikomoms lėšoms 100 000 Eur indėlių draudimo taisyklė gali būti netaikoma
Vienas svarbiausių skirtumų šiuolaikinėje finansų rinkoje yra tas, kad bankas, elektroninių pinigų įstaiga ir mokėjimo įstaiga nėra tas pats.
Bankas yra kredito įstaiga, turinti teisę priimti indėlius. Tinkamiems drausti indėliams bankuose taikoma indėlių draudimo sistema.
Elektroninių pinigų įstaiga gali leisti elektroninius pinigus ir teikti mokėjimo paslaugas, tačiau kliento turimi elektroniniai pinigai pagal Lietuvos indėlių draudimo taisykles nėra banko indėlis. Elektroniniams pinigams 100 000 Eur indėlių draudimo garantija netaikoma.
Tai nereiškia, kad elektroninių pinigų įstaigos gali laisvai naudoti klientų pinigus. Joms galioja kitas apsaugos režimas. Lietuvos bankas nurodo, kad klientų lėšos turi būti atskirtos nuo įstaigos nuosavų lėšų ir laikomos teisės aktuose nustatytu būdu arba apsaugotos draudimu, garantija ar laidavimu.
Mokėjimo įstaiga taip pat nėra bankas ir negali priimti indėlių iš neprofesionalių rinkos dalyvių. Ji teikia mokėjimo paslaugas, o klientų lėšų apsaugai taikomos mokėjimo įstaigoms nustatytos specialios taisyklės.
Todėl užrašas „sąskaita“, IBAN numeris ar mokėjimo kortelė savaime dar neatsako į klausimą, ar jūsų pinigams galioja 100 000 Eur indėlių draudimas.
Investicinėje sąskaitoje laikomi pinigai ir vertybiniai popieriai nėra tas pats, kas banko indėlis
Dar viena svarbi riba eina tarp indėlių draudimo ir investuotojų apsaugos.
Akcijos, obligacijos, investicinių fondų vienetai ir kitos finansinės priemonės nėra banko indėlis vien todėl, kad jas įsigijote per banką ar investavimo platformą.
Lietuvoje egzistuoja atskira įsipareigojimų investuotojams draudimo sistema, tačiau jos paskirtis nėra kompensuoti investicijų vertės kritimą.
Jeigu akcija, kurią nusipirkote už 100 Eur, rinkoje atpinga iki 60 Eur, tai yra investavimo rizika. Tokiam nuostoliui nei indėlių draudimas, nei įsipareigojimų investuotojams draudimas netaikomas.
Investuotojų apsaugos sistema aktuali kitokio pobūdžio situacijoje – kai finansų įstaiga dėl savo padėties nebegali grąžinti klientui jam priklausančių pinigų ar finansinių priemonių ir tenkinamos įstatymo nustatytos sąlygos.
Todėl prieš laikant didelį pinigų likutį investavimo platformoje svarbu išsiaiškinti, ar jis laikomas banko indėliu, atskiromis klientų lėšomis, elektroniniais pinigais ar patenka į investuotojų apsaugos sistemą.
Indėlių draudimas netaikomas visiems pinigams ir visiems indėlininkams be išimčių
Dauguma įprastų fizinių asmenų bankų indėlių patenka į draudimo sistemą, tačiau įstatyme yra konkrečių išimčių.
Indėlių draudimu, be kita ko, nėra draudžiami kitų kredito įstaigų savo vardu ir savo sąskaita laikomi indėliai, finansų įstaigų, valdymo įmonių, finansų maklerio įmonių, draudimo ir perdraudimo įmonių, kolektyvinio investavimo subjektų bei pensijų fondų indėliai.
Apsauga taip pat netaikoma anoniminėse ar koduotose sąskaitose laikomiems indėliams, kurių savininko tapatybė nenustatyta, taip pat elektroniniams pinigams.
Draudimo išmoka nemokama ir už tam tikrus su pinigų plovimu ar teroristų finansavimu susijusius indėlius, kai yra atitinkamas apkaltinamasis nuosprendis.
Egzistuoja ir reta praktinė išimtis: jei sąskaitoje per 24 mėnesius iki draudžiamojo įvykio nebuvo atlikta jokių su indėliu susijusių operacijų, o indėlio suma mažesnė nei 10 Eur, draudimo išmoka už tokį indėlį nemokama.
Bankui tapus nemokiam, iki 100 000 Eur indėlių draudimo išmoka paprastai turi būti išmokėta per 7 darbo dienas
Indėlių draudimas pradeda veikti ne tada, kai žmogui kyla abejonių dėl banko finansinės padėties, o įvykus teisės aktuose apibrėžtam draudžiamajam įvykiui.
Lietuvoje išmokas administruoja VšĮ „Indėlių ir investicijų draudimas“. Nuo 2024 m. standartinė iki 100 000 Eur indėlių draudimo išmoka turi būti išmokama ne vėliau kaip per 7 darbo dienas nuo draudžiamojo įvykio.
Įprastai indėlininkui nereikia atskirai įrodinėti kiekvienos sąskaitos likučio ar teikti prašymo dėl standartinės išmokos – reikalingą informaciją draudimo administratorius gauna iš kredito įstaigos.
Tačiau įstatyme yra atvejų, kai išmokėjimas gali būti atidėtas, pavyzdžiui, jei neaišku, kam priklauso bendroje ar depozitinėje sąskaitoje esančios lėšos, vyksta ginčas arba teisė disponuoti pinigais yra apribota.
Teisė atsiimti priklausančią draudimo išmoką nėra neribota – VšĮ „Indėlių ir investicijų draudimas“ nurodo 5 metų terminą nuo draudžiamojo įvykio dienos.
Prieš pervedant didelę sumą verta patikrinti ne programėlės pavadinimą, o įstaigos licenciją ir draudimo sistemą
Praktinė pinigų saugumo banke patikra prasideda nuo juridinio paslaugos teikėjo pavadinimo. Jį galima rasti sutartyje, programėlės teisinėje informacijoje arba sąskaitos dokumentuose.
Toliau verta Lietuvos banko finansų rinkos dalyvių registre patikrinti, koks tiksliai yra įstaigos statusas: bankas, specializuotas bankas, užsienio banko filialas, kredito unija, elektroninių pinigų įstaiga ar mokėjimo įstaiga.
Jeigu tai bankas arba kredito unija, reikia patikrinti, kurios šalies indėlių draudimo sistema taikoma ir ar jūsų produktas yra tinkamas drausti indėlis. Kredito įstaiga, prieš priimdama indėlį, klientui turi pateikti informaciją apie taikomą indėlių apsaugą.
Turint daugiau kaip 100 000 Eur likvidžių pinigų, verta skaičiuoti bendrą sumą konkrečioje kredito įstaigoje, o ne atskirų sąskaitų skaičių. Jei pinigai paskirstomi, svarbu įsitikinti, kad pasirenkamos iš tikrųjų skirtingos juridinės kredito įstaigos.
Galiausiai indėlių draudimo nereikėtų painioti su apsauga nuo sukčiavimo. 100 000 Eur garantija skirta kredito įstaigos nemokumo rizikai. Ji savaime nekompensuoja pinigų, kuriuos pats žmogus pervedė sukčiui ar prarado atskleidęs prisijungimo duomenis arba dėl kitokio neteisėto mokėjimo. Tokiais atvejais taikomos jau kitos mokėjimų, atsakomybės ir sukčiavimo prevencijos taisyklės.
Šaltiniai
„Lietuvos bankas“. Finansinio stabilumo užtikrinimo priemonės – indėlių draudimas.
Lietuvos bankas – indėlių draudimo sistema ir 100 000 Eur riba
VšĮ „Indėlių ir investicijų draudimas“. Indėlininkų dažniausiai užduodami klausimai.
Indėlių ir investicijų draudimas – draudimo ribos, išimtys ir papildoma apsauga
- Faktų tikrintojastaip
„Indėlių draudimas Lietuvoje paprastai apsaugo iki 100 000 Eur vienam žmogui vienoje kredito įstaigoje“ atitinka pateiktas tyrėjo patikros pastabas ir bendrą indėlių draudimo logiką.
- Skaitytojastaip
„Jeigu viename banke turite 70 000 Eur terminuotąjį indėlį, 20 000 Eur taupomojoje sąskaitoje ir dar 15 000 Eur einamojoje sąskaitoje“ — pateiktas konkretus skaičiavimo pavyzdys, kuris aiškiai parodo, kaip veikia 100 000 Eur riba.
- SEO rizikos vertintojastaip
Tekstas turi aiškų, konkretų praktinį turinį, pvz., „Jeigu viename banke turite 70 000 Eur terminuotąjį indėlį, 20 000 Eur taupomojoje sąskaitoje ir dar 15 000 Eur einamojoje sąskaitoje, draudimo požiūriu šios sumos sudedamos.“
- Etikos sargastaip
Tekstas skamba dalykiškai ir pagarbiai, be įžeidinėjimų ar patyčių.
- Teisininkastaip
Tekste nėra neigiamų kaltinimų konkretiems asmenims ar įmonėms, o formuluotės apie indėlių draudimą yra bendrojo pobūdžio, pvz., „Indėlių draudimas Lietuvoje paprastai apsaugo iki 100 000 Eur vienam žmogui vienoje kredito įstaigoje“.
- YMYL rizikos vertintojastaip
Tekstas pateikia bendrą informacinę apžvalgą apie indėlių draudimą, o ne asmeninį finansinį patarimą ar raginimą atlikti konkrečius veiksmus.
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.