Vartojimo kreditas Lietuvoje: nuo lapkričio keisis „pirk dabar, mokėk vėliau“ ir mažų paskolų taisyklės
- Nauja Vartojimo kredito įstatymo redakcija Lietuvoje įsigalios 2026 m. lapkričio 20 d.
- „Pirk dabar, mokėk vėliau“ finansavimas aiškiau patenka į vartojimo kredito reguliavimo sistemą
- Paprastas pardavėjo suteiktas trumpas mokėjimo atidėjimas ir toliau gali nebūti laikomas vartojimo kreditu
- Mažesnės nei 200 eurų paskolos ES mastu įtraukiamos į reguliavimą, tačiau Lietuvoje jos jau buvo reguliuojamos
- Beprocentis kreditas nebebus automatiškai laikomas mažesnės rizikos finansiniu įsipareigojimu
- 60 proc. įmokų ir pajamų santykio išimtis nebus bendra lengvata visiems vartojimo kreditams
- Vartojimo kredito reklamoje atsiras aiškesni įspėjimai ir griežtesni apribojimai
- Kreditingumo vertinimas bus svarbus ir tada, kai vartotojas už finansavimą nemoka palūkanų
- Iki lapkričio sudarytos sutartys automatiškai nebus perrašomos pagal naujas taisykles
Nauja Vartojimo kredito įstatymo redakcija Lietuvoje įsigalios 2026 m. lapkričio 20 d.
2026 m. lapkričio 20 d. Lietuvoje įsigalios nauja Vartojimo kredito įstatymo redakcija. Seimas ją priėmė 2026 m. balandžio 16 d., perkeldamas į Lietuvos teisę Europos Parlamento ir Tarybos direktyvą (ES) 2023/2225. Pokyčiai apims įprastas vartojimo paskolas, dalį atidėto mokėjimo sprendimų, prekybos vietose siūlomą finansavimą, kredito reklamą, vartotojų kreditingumo vertinimą ir kai kurias tarpusavio skolinimo taisykles.
Svarbi data yra būtent lapkričio 20-oji. Naujosios redakcijos taisyklės iš esmės bus taikomos nuo šios dienos sudaromoms vartojimo kredito sutartims. Sutartims, sudarytoms iki 2026 m. lapkričio 19 d., nauja redakcija bendrai nebus pritaikoma atgaline data, nors įstatyme numatytos išimtys dėl tam tikrų informavimo nuostatų, ypač neterminuotoms sutartims.
Keičiasi ir reguliavimo riba. Šiuo metu Vartojimo kredito įstatymas paprastai netaikomas kreditams, kurių suma viršija 75 000 eurų. Naujoje redakcijoje pagrindinė viršutinė riba pakeliama iki 100 000 eurų. Yra atskirų išimčių, susijusių su gyvenamosios paskirties nekilnojamojo turto atnaujinimu, todėl vien paskolos suma ne visais atvejais atsako į klausimą, pagal kokį reguliavimą ji bus vertinama.
„Pirk dabar, mokėk vėliau“ finansavimas aiškiau patenka į vartojimo kredito reguliavimo sistemą
„Pirk dabar, mokėk vėliau“, arba BNPL, modelis išpopuliarėjo elektroninėje prekyboje, nes vartotojas gali prekę gauti iš karto, o jos kainą
sumokėti vėliau arba išskaidyti į kelias įmokas. Tokios paslaugos neretai reklamuojamos kaip paprastas mokėjimo būdas, ypač kai už finansavimą vartotojui nereikia mokėti palūkanų.
Naujoji ES vartojimo kredito direktyva BNPL modelius aiškiai įtraukia į reguliavimo lauką. Direktyvos preambulėje tiesiogiai nurodoma, kad schemos „pirk dabar, mokėk vėliau“, kai kreditorius finansuoja tiekėjo parduodamas prekes ar teikiamas paslaugas ir vartotojas atsiskaito vėliau, turėtų patekti į vartojimo kredito taisyklių taikymo sritį net tada, kai kreditas suteikiamas be palūkanų ir papildomų mokesčių.
Vis dėlto būtų netikslu teigti, kad iki šiol Lietuvoje visi BNPL produktai buvo visiškai nereguliuojami. Vartojimo kredito sąvoka ir dabar apima kreditą, suteikiamą atidėto mokėjimo forma, o trečiosios šalies finansuojamas pirkimas, atsižvelgiant į jo konstrukciją, jau gali būti vartojimo kreditas. Lapkričio pokytis pirmiausia išplečia ir suvienodina reguliavimo aprėptį bei panaikina dalį išimčių, kuriomis galėjo naudotis beprocenčio finansavimo modeliai.
Paprastas pardavėjo suteiktas trumpas mokėjimo atidėjimas ir toliau gali nebūti laikomas vartojimo kreditu
Naujosios taisyklės nereiškia, kad kiekvienas atidėtas mokėjimas už prekę automatiškai taps vartojimo paskola. Įstatyme paliekama išimtis tam tikriems atvejams, kai patį mokėjimo atidėjimą suteikia prekių pardavėjas ar paslaugų teikėjas ir finansavime nedalyvauja trečioji šalis.
Lietuvos įstatyme numatyta, kad toks atidėtas mokėjimas nepatenka į Vartojimo kredito įstatymo taikymo sritį, jeigu trečioji šalis nesiūlo ir neperka kredito, visa prekės ar paslaugos kaina sumokama ne vėliau kaip per 14 dienų nuo prekės pristatymo arba paslaugos suteikimo ir vartotojui netaikomos palūkanos ar kitos išlaidos. Galimos tik įstatyme numatytos ribotos netesybos už pavėluotą mokėjimą.
Todėl praktiškai svarbus bus skirtumas tarp prekybininko suteikto labai trumpo atsiskaitymo termino ir finansavimo produkto. Jeigu elektroninėje parduotuvėje vartotojas pasirenka atskirą finansavimo bendrovę, kuri už prekę atsiskaito su pardavėju, o iš pirkėjo pinigus gauna vėliau arba keliomis dalimis, toks santykis gerokai artimesnis reguliuojamam vartojimo kreditui nei įprasta sąskaita, kurią pats prekybininkas leidžia apmokėti po kelių dienų.
Mažesnės nei 200 eurų paskolos ES mastu įtraukiamos į reguliavimą, tačiau Lietuvoje jos jau buvo reguliuojamos
Vienas dažnai minimų naujosios ES direktyvos pakeitimų yra kreditų iki 200 eurų įtraukimas į jos taikymo sritį. Ankstesnė ES direktyva neįpareigojo valstybių nustatyti viso vartojimo kredito režimo tokioms mažoms paskoloms, todėl Europos mastu naujas reguliavimas uždaro reikšmingą spragą.
Lietuvoje situacija kitokia. Lietuvos vartojimo kredito įstatyme nėra nustatyta 200 eurų minimali riba, žemiau kurios vartojimo kreditas apskritai nepatektų į reguliavimą. Lietuva, dar perkeldama ankstesnę ES direktyvą,
pasirinko vartotojų apsaugos taisykles taikyti ir mažesnėms paskoloms. Todėl po 2026 m. lapkričio 20 d. Lietuvoje neįvyks staigus pokytis, kai, pavyzdžiui, 100 ar 150 eurų paskola pirmą kartą taps reguliuojama.
Mažos paskolos vis dėlto pajus bendrus naujos redakcijos pokyčius. Joms aktualūs kreditingumo vertinimo, reklamos, informacijos prieš sutarties sudarymą ir vartotojo teisių reikalavimai. Skirtumas tas, kad Lietuvos atveju tai yra esamo reguliavimo atnaujinimas, o ne iki šiol visiškai nereguliuoto mažųjų paskolų segmento įtraukimas.
Beprocentis kreditas nebebus automatiškai laikomas mažesnės rizikos finansiniu įsipareigojimu
Vienas svarbiausių praktinių pakeitimų susijęs su finansavimu be palūkanų ir kitų mokesčių. Lietuvos bankas nurodo, kad naujoji direktyva panaikino išimtį, pagal kurią tam tikroms vartojimo kredito sutartims galėjo būti netaikomas visas reguliavimas vien todėl, kad už kreditą nebuvo mokamos palūkanos ir kiti mokesčiai.
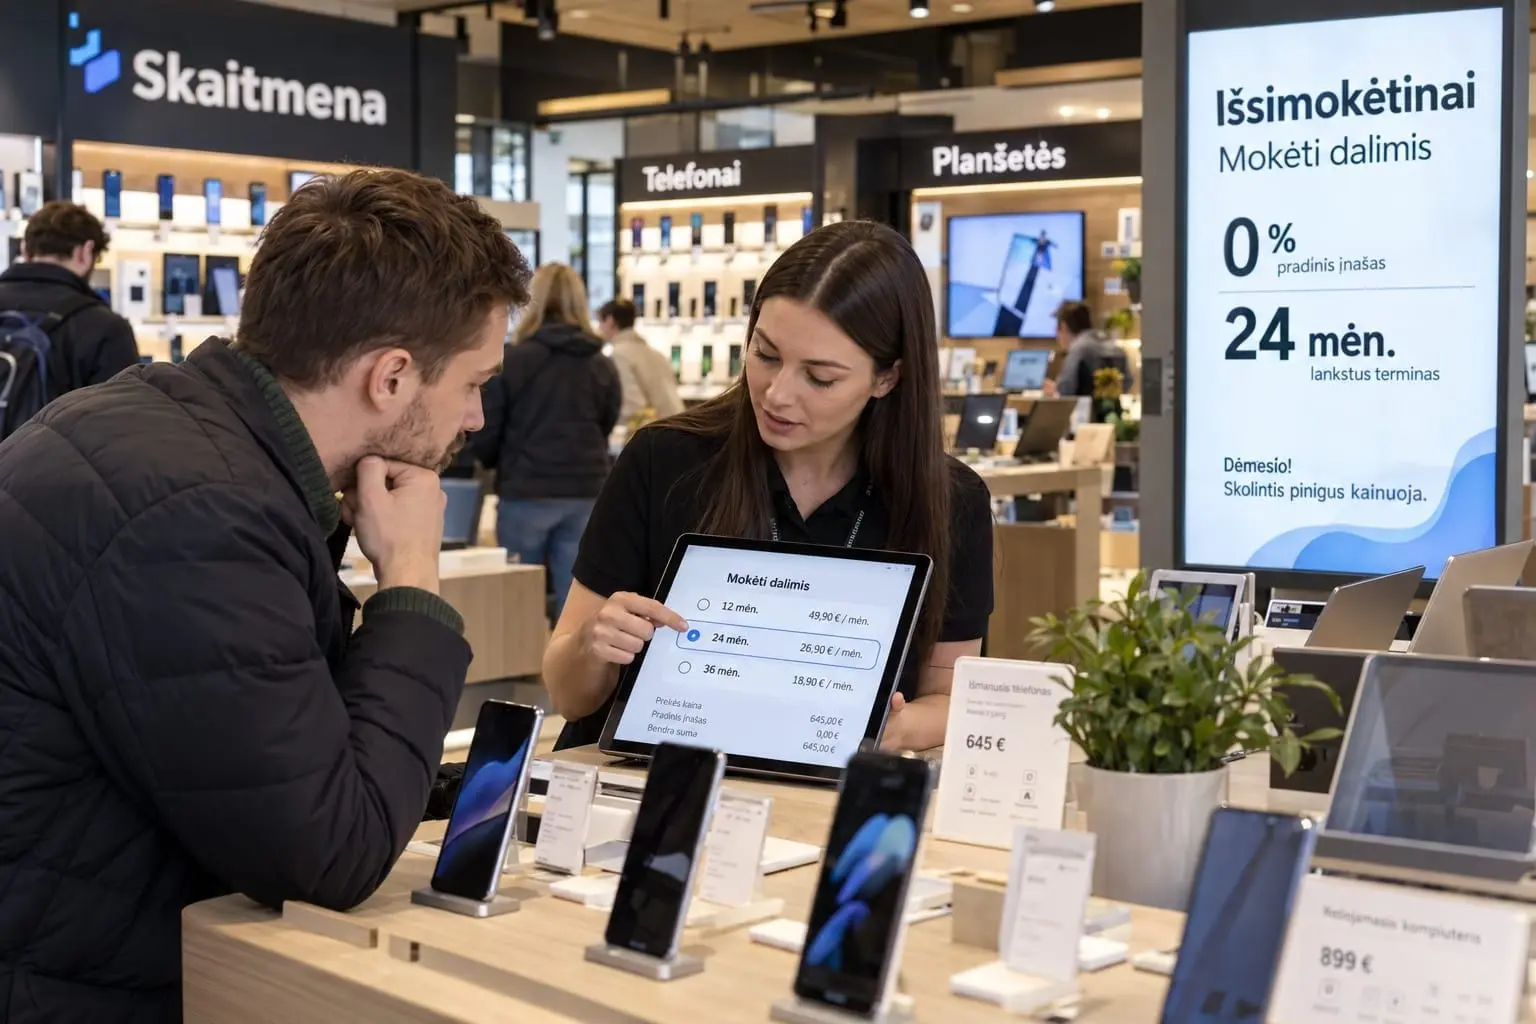
Tai ypač aktualu telekomunikacijų sektoriui. Mobiliojo ryšio operatoriai klientams dažnai parduoda telefonus, modemus ar maršrutizatorius išsimokėtinai, kainą paskirstydami per ilgesnį laikotarpį. Finansavimas gali būti be palūkanų, tačiau vartotojas vis tiek prisiima būsimų mėnesinių mokėjimų įsipareigojimą.
Dėl to Lietuvos bankas patvirtino specialią atsakingojo skolinimo išimtį. Bendra taisyklė numato, kad vartotojo vidutinės mėnesio finansinių įsipareigojimų įmokos paprastai neturi viršyti 40 proc. jo tvarių mėnesio pajamų. Nuo lapkričio tam tikram beprocenčiam susietajam kreditui bus galima taikyti iki 60 proc. santykį, tačiau tik tada, kai finansuojamas telefonas, modemas ar maršrutizatorius, būtinas kalbinio ryšio arba interneto prieigos paslaugai gauti.
60 proc. įmokų ir pajamų santykio išimtis nebus bendra lengvata visiems vartojimo kreditams
Naujasis 60 proc. dydis gali būti lengvai suprastas klaidingai. Jis nereiškia, kad nuo lapkričio vartotojas galės bet kokioms paskoloms skirti iki 60 proc. savo mėnesio pajamų. Lietuvos banko patvirtinta išimtis yra siaura ir susieta su konkrečiomis sąlygomis.
Pirmiausia tai turi būti susietojo vartojimo kredito sutartis be palūkanų ir kitų mokesčių. Antra, finansuojamas daiktas turi būti telefonas, modemas arba maršrutizatorius, reikalingas ryšio ar interneto paslaugai. Įprastai vartojimo paskolai automobiliui, baldams, kelionei, buitinei technikai ar pinigais išmokamam kreditui ši išimtis savaime netaikoma.
Lietuvos bankas nurodo tokią išimtį įvedęs po atliktos analizės. Jos tikslas - išvengti situacijos, kai dalis tvarias pajamas gaunančių žmonių vien dėl 40 proc. ribos nebegalėtų išsimokėtinai įsigyti ryšio priemonės. Kredito davėjui ir tokiu atveju išlieka pareiga įvertinti vartotojo kreditingumą bei galimybę vykdyti prisiimtus įsipareigojimus.
Vartojimo kredito reklamoje atsiras aiškesni įspėjimai ir griežtesni apribojimai
Nuo lapkričio keičiasi ir vartojimo kredito reklamos taisyklės. Naujojoje įstatymo redakcijoje įtvirtinta, kad vartojimo kredito reklama ir rinkodaros pranešimai turi būti teisingi, aiškūs bei neklaidinantys. Reklamoje negalės būti formuluočių, sukeliančių nepagrįstus lūkesčius dėl kredito prieinamumo, jo kainos ar galutinės vartotojo mokamos sumos.
Reklamoje turės būti aiškiai ir gerai matomas įspėjimas „Dėmesio! Skolintis pinigus kainuoja.“ Lietuvos bankas 2026 m. liepą patvirtino išsamesnius reikalavimus šio įspėjimo formai ir pateikimo kokybei. Tai aktualu interneto reklamai, socialinių tinklų komunikacijai, prekybininkų finansavimo pasiūlymams ir kitoms rinkodaros priemonėms.
Įstatymas taip pat riboja reklamos argumentus, kurie kreditą pateikia kaip žmogaus finansinės padėties gerinimo priemonę. Draudžiami teiginiai, kad vartojimo kreditas pagerintų vartotojo finansinę padėtį, kad ankstesni finansiniai įsipareigojimai nedaro didelės įtakos naujos paraiškos vertinimui arba kad skolinimasis yra taupymo alternatyva ar būdas pagerinti gyvenimo lygį.
Kreditingumo vertinimas bus svarbus ir tada, kai vartotojas už finansavimą nemoka palūkanų
Vienas esminių naujosios sistemos principų yra tas, kad finansinio įsipareigojimo rizika nėra vertinama vien pagal palūkanų dydį. Vartotojui 600 eurų telefonas, kurio kaina padalyta į 24 įmokas be palūkanų, vis tiek reiškia įsipareigojimą ateinančius dvejus metus kiekvieną mėnesį skirti dalį pajamų.
Todėl platesniam finansavimo produktų ratui taps aktualus kreditingumo vertinimas. Vartojimo kredito davėjas turi įvertinti vartotojo pajamas, turimus finansinius įsipareigojimus ir kitą reikšmingą informaciją. Lietuvos banko atsakingojo skolinimo nuostatai nustato, kaip turi būti vertinama, ar naujas įsipareigojimas vartotojui yra pakeliamas.
Elektroninėje prekyboje tai gali pakeisti dalies atidėto mokėjimo paslaugų veikimą. Sprendimas pirkimo lange sumą padalyti į kelias įmokas teisiniu požiūriu gali būti finansinis produktas, todėl vartotojo kelias nuo prekės pasirinkimo iki apmokėjimo gali apimti daugiau informacijos pateikimo ir kreditingumo tikrinimo procedūrų.
Iki lapkričio sudarytos sutartys automatiškai nebus perrašomos pagal naujas taisykles
Naujosios Vartojimo kredito įstatymo redakcijos įsigaliojimas savaime nepakeis visų anksčiau sudarytų paskolų sutarčių. Įstatyme nustatyta, kad nauja redakcija bendrai netaikoma sutartims, sudarytoms iki 2026 m. lapkričio 19 d.
Tačiau yra atskirų išimčių. Naujojo įstatymo informavimo nuostatos, nurodytos jo 21, 22, 23, 24 ir 29 straipsniuose, tam tikra apimtimi bus taikomos ir iki reformos sudarytoms neterminuotoms vartojimo kredito sutartims. Tai aktualiau kredito linijoms ir kitoms tęstinio pobūdžio sutartims nei įprastai fiksuoto termino paskolai, pagal kurią nustatytas konkretus įmokų grafikas.
Patys vartojimo kredito davėjai, tarpininkai ir tarpusavio skolinimo platformos taip pat turi prisitaikyti prie naujo režimo. Lietuvos bankas 2026 m. liepą jau patvirtino pakeistus atsakingojo skolinimo, reklamos, informacijos teikimo ir rinkos dalyvių sąrašų tvarkymo reikalavimus, o spalio 15 d. numatęs konsultacinį renginį rinkos dalyviams dėl lapkritį įsigaliosiančių taisyklių.
- Etikos sargastaip
Tekstas išlaiko dalykinį, informacinį toną, pvz. „Nauja Vartojimo kredito įstatymo redakcija Lietuvoje įsigalios 2026 m. lapkričio 20 d.“.
- Faktų tikrintojasne
„Šiuo metu Vartojimo kredito įstatymas paprastai netaikomas kreditams, kurių suma viršija 75 000 eurų. Naujoje redakcijoje pagrindinė viršutinė riba pakeliama iki 100 000 eurų.“ — tyrėjo pastabose šis pokytis įvardytas kaip „nepakanka duome…
- SEO rizikos vertintojastaip
Tekstas turi konkretų, aktualų teisinį turinį ir aiškią datą: „2026 m. lapkričio 20 d. Lietuvoje įsigalios nauja Vartojimo kredito įstatymo redakcija.“
- Skaitytojastaip
Tekste yra konkreti praktinė data ir jos poveikis: „Nauja Vartojimo kredito įstatymo redakcija Lietuvoje įsigalios 2026 m. lapkričio 20 d.“.
- Teisininkastaip
Tekste nėra konkrečių kaltinimų asmenims ar įmonėms nusikaltimais, tik bendras teisės aktų pokyčių aprašymas.
- YMYL rizikos vertintojastaip
Tekstas pateikia teisės aktų pokyčius kaip informacinę apžvalgą, pvz. „Nauja Vartojimo kredito įstatymo redakcija Lietuvoje įsigalios 2026 m. lapkričio 20 d.“, o ne kaip asmeninį finansinį patarimą skaitytojui.
Ekspertai nemato autoriaus plano – mokėjimas balsams įtakos neturi. Taisyklės: /taisykles
Šaltiniai
- „Lietuvos Respublikos Seimas“: Lietuvos Respublikos vartojimo kredito įstatymo Nr. XI-1253 pakeitimo įstatymas Nr. XV-822
- „Lietuvos bankas“: Lietuvos banko valdyba patvirtino vartojimo kredito reguliavimo pakeitimus
- „Europos Parlamentas ir Europos Sąjungos Taryba“: Direktyva (ES) 2023/2225 dėl vartojimo kredito sutarčių
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.