Darbdavio sveikatos draudimas: nuo 2026 m. virš 350 eurų dalis jau apmokestinama kaip darbo pajamos
- Nuo 2026 m. darbdavio apmokamam sveikatos draudimui nustatyta 350 eurų metinė lengvatos riba
- Iki 2026 m. atskiros 350 eurų ribos sveikatos draudimui nebuvo
- Viršijanti suma pridedama prie darbo pajamų ir jai taikomas darbuotojo GPM tarifas
- 350 eurų riba vertinama pagal įmokos sumokėjimo momentą
- 350 eurų ribą mažina ir į draudimo kainą įtrauktas saugumo įnašas
- Be 350 eurų ribos lieka ir bendras 25 proc. darbo pajamų apribojimas
- Lengvata taikoma sveikatos priežiūros paslaugų apmokėjimui skirtam draudimui
- 350 eurų metinis limitas praktiškai reiškia mažiau nei 30 eurų per mėnesį
Nuo 2026 m. darbdavio apmokamam sveikatos draudimui nustatyta 350 eurų metinė lengvatos riba
Papildomas sveikatos draudimas Lietuvoje tapo įprasta darbuotojų motyvavimo priemone. Darbdavys sumoka draudimo įmoką, o darbuotojas pagal konkretaus poliso sąlygas gali naudotis privačių gydymo įstaigų, odontologijos, tyrimų, reabilitacijos ar kitomis sveikatos priežiūros paslaugomis. Nuo 2026 m. sausio 1 d. tokiai naudai taikomos pasikeitusios gyventojų pajamų mokesčio (GPM) taisyklės.
Pajamų mokesčiu neapmokestinama darbdavio už darbuotoją sumokėtų papildomo savanoriško sveikatos draudimo įmokų dalis, per kalendorinius metus neviršijanti 350 eurų. Lengvata taikoma, kai draudimo objektas yra apdraustojo sveikatos priežiūros paslaugų apmokėjimas ir tenkinamos kitos Gyventojų pajamų mokesčio įstatymo sąlygos.
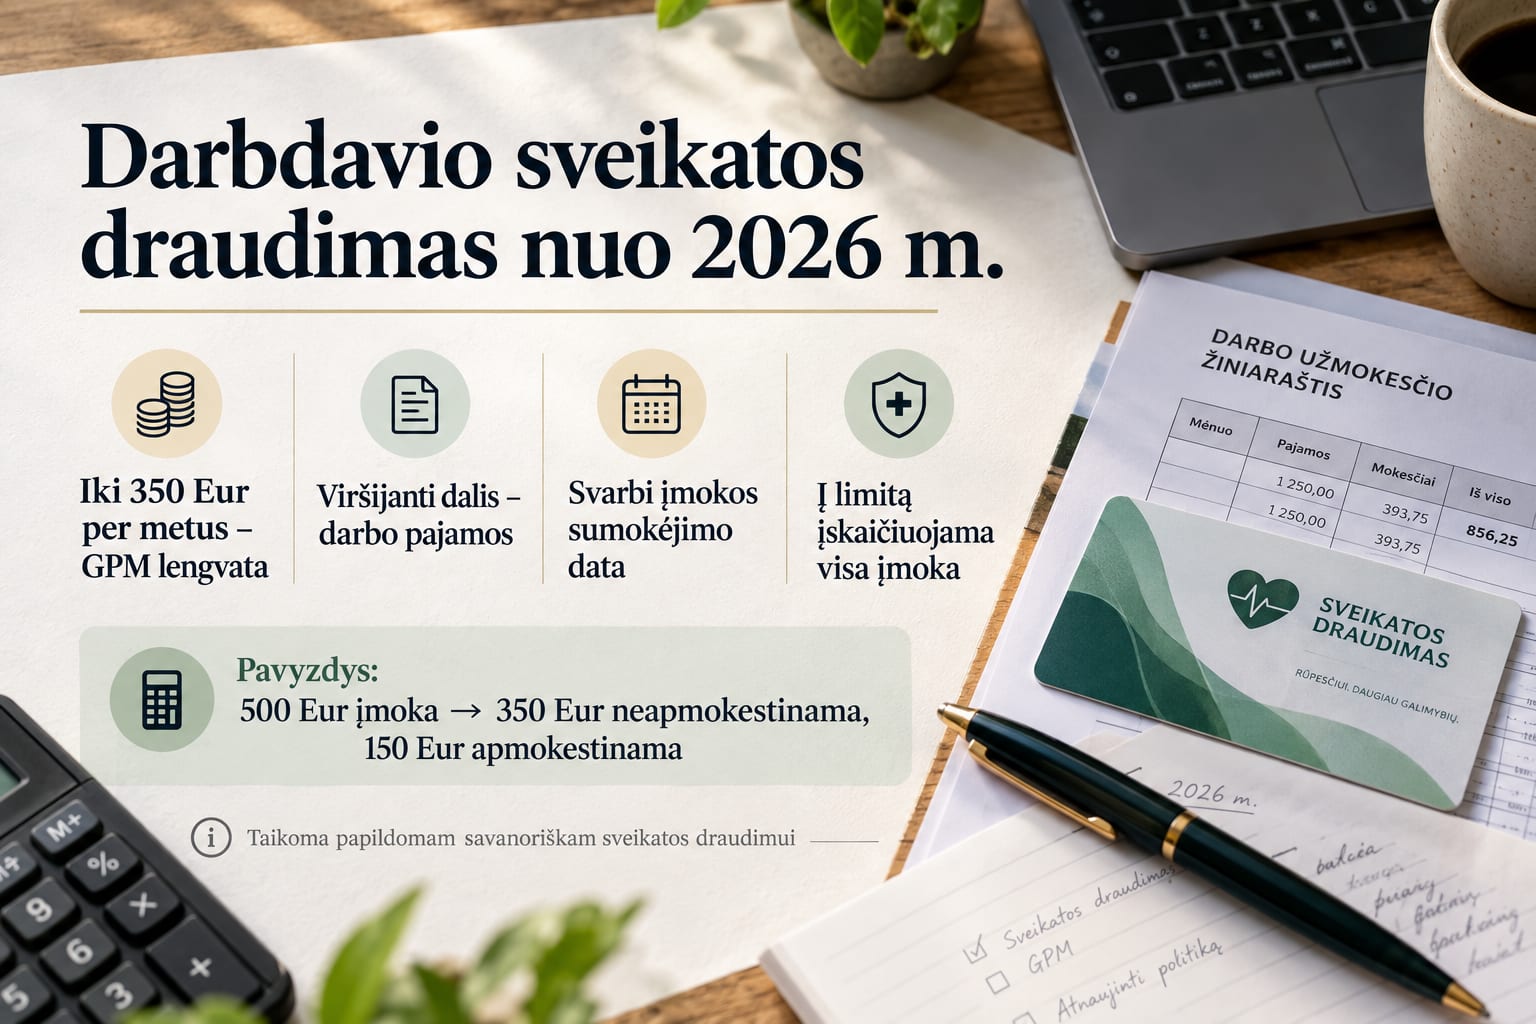
Jeigu darbdavys per metus už darbuotojo sveikatos draudimą sumoka daugiau, visa įmoka netampa apmokestinama. Apmokestinama tik 350 eurų ribą viršijanti dalis. Pavyzdžiui, sumokėjus 500 eurų draudimo įmoką, 350 eurų gali būti neapmokestinami, o likę 150 eurų priskiriami darbuotojo su darbo santykiais susijusioms apmokestinamosioms pajamoms.
Iki 2026 m. atskiros 350 eurų ribos sveikatos draudimui nebuvo
Pokytis reikšmingas įmonėms, kurios darbuotojams buvo nupirkusios brangesnius sveikatos draudimo paketus. Iki 2025 m. pabaigos atskiro 350 eurų metinio limito vien papildomam sveikatos draudimui Gyventojų pajamų mokesčio įstatyme nebuvo.
Buvo taikomas bendras reikalavimas, pagal kurį darbdavio darbuotojo naudai mokamų atitinkamų gyvybės draudimo, pensijų kaupimo ir papildomo sveikatos draudimo įmokų suma negalėjo viršyti 25 proc. per metus darbuotojui apskaičiuotų su darbo santykiais susijusių pajamų.
Nuo 2026 m. atsirado papildoma riba būtent sveikatos draudimui. Net jeigu bendra darbuotojo draudimo ir pensijų įmokų suma yra gerokai mažesnė už 25 proc. jo darbo pajamų, papildomo sveikatos draudimo GPM lengvata vis tiek apsiriboja 350 eurų per metus.
Pavyzdžiui, darbuotojo metinis bruto darbo užmokestis siekia 24 000 eurų. Ketvirtadalis šios sumos yra 6 000 eurų, tačiau tai nereiškia, kad darbdavys gali neapmokestinamai sumokėti 6 000 eurų vien už sveikatos draudimą. Būtent sveikatos draudimui nuo 2026 m. galioja atskiras 350 eurų limitas.
Viršijanti suma pridedama prie darbo pajamų ir jai taikomas darbuotojo GPM tarifas
Valstybinė mokesčių inspekcija (VMI) aiškina, kad lengvatos neatitinkanti sveikatos draudimo įmokos dalis pagal pajamų rūšį laikoma su darbo santykiais susijusiomis pajamomis. Ji įtraukiama į darbuotojo atitinkamų metų pajamas kartu su kitomis pajamomis, kurioms taikomi pagrindiniai GPM tarifai.
2026 m. tokioms pajamoms priklausomai nuo bendro metinių pajamų dydžio taikomi 20, 25 arba 32 proc. GPM tarifai. Iki 36 vidutinių darbo užmokesčių (VDU) dydžio pajamų daliai taikomas 20 proc. tarifas, daliai nuo 36 iki 60 VDU – 25 proc., o virš 60 VDU – 32 proc.
Todėl 500 eurų metinio sveikatos draudimo pavyzdyje darbuotojo apmokestinamosioms pajamoms priskiriami 150 eurų. Jei šiai jo pajamų daliai taikomas 20 proc. GPM tarifas, vien gyventojų pajamų mokestis nuo šios sumos sudarytų 30 eurų.
Mokestį apskaičiuoja, išskaičiuoja ir sumoka darbdavys, nes tai yra A klasės darbuotojo pajamos. Konkretus poveikis darbuotojo atlyginimo apskaičiavimui priklauso nuo įmonės darbo užmokesčio ir papildomų naudų administravimo tvarkos.
350 eurų riba vertinama pagal įmokos sumokėjimo momentą
Svarbi taisyklė įmonėms, kurių draudimo sutartys prasideda vienais metais, o baigiasi kitais, yra pajamų gavimo momentas. VMI nurodo, kad darbuotojo pajamos natūra šiuo atveju laikomos gautomis tada, kai darbdavys sumoka draudimo įmoką.
Tai gerai matyti VMI pateikiamame pavyzdyje. Darbuotojo draudimo sutartis sudaryta 2025 m. rugpjūtį vieniems metams, o 1 000 eurų įmoka padalyta į 2 mokėjimus po 500 eurų. Pirmoji dalis sumokėta 2025 m., antroji – 2026 m. vasarį.
2025 m. sumokėtai daliai taikomos tuo metu galiojusios taisyklės. 2026 m. sumokėtam 500 eurų mokėjimui jau taikoma naujoji 350 eurų riba, todėl 150 eurų tampa apmokestinamomis su darbo santykiais susijusiomis pajamomis.
Vadinasi, svarbi yra ne vien draudimo sutarties pasirašymo ar draudimo laikotarpio pradžios data. Vertinama, kada konkreti draudimo įmoka faktiškai sumokėta.
350 eurų ribą mažina ir į draudimo kainą įtrauktas saugumo įnašas
Nuo 2026 m. draudimo sektoriuje atsiradęs saugumo įnašas sukūrė dar vieną praktinį niuansą. VMI išaiškino, kad gyventojų pajamų mokesčio požiūriu visa darbdavio už darbuotojo sveikatos draudimą sumokėta suma laikoma draudimo įmoka, įskaitant draudimo kainoje esančią saugumo įnašo dalį.
Pavyzdžiui, jeigu darbdavys už darbuotoją sumoka 330 eurų, iš kurių 300 eurų sudaro sveikatos draudimo paslauga, o 30 eurų – saugumo įnašo dalis, GPM tikslais vertinama visa 330 eurų suma. Ji neviršija 350 eurų, todėl, tenkinant kitas lengvatos sąlygas, gali būti neapmokestinama.
Jeigu bendra draudimo paslaugos kaina kartu su saugumo įnašu siektų 400 eurų, 50 eurų dalis jau viršytų metinę lengvatos ribą. Tai svarbu įmonėms, kurios anksčiau buvo pasirinkusios polisus, kainavusius beveik 350 eurų – pasikeitus galutinei draudimo kainai, lengvatos riba gali būti peržengta ir nedidele suma.
Be 350 eurų ribos lieka ir bendras 25 proc. darbo pajamų apribojimas
350 eurų riba nėra vienintelė sąlyga. Gyventojų pajamų mokesčio lengvata taip pat siejama su bendra darbdavio darbuotojo naudai mokamų tam tikrų draudimo ir pensijų įmokų suma.
Skaičiuojamos papildomo sveikatos draudimo įmokos, lengvatos sąlygas atitinkančios gyvybės draudimo įmokos ir darbdavio mokamos pensijų įmokos į darbuotojo pensijų sąskaitą. Visa ši suma kartu per mokestinį laikotarpį negali viršyti 25 proc. darbuotojui apskaičiuotų su darbo santykiais susijusių pajamų.
Pavyzdžiui, jei darbuotojas per metus uždirba 14 400 eurų bruto, 25 proc. riba sudaro 3 600 eurų. Jeigu darbdavys jo naudai sumoka 400 eurų į pensijų fondą, 500 eurų gyvybės draudimo ir 350 eurų sveikatos draudimo įmokų, bendra 1 250 eurų suma šios ribos neviršija.
Tačiau jeigu sveikatos draudimui būtų sumokėta 400 eurų, 50 eurų vis tiek būtų apmokestinami. Bendros 25 proc. ribos neviršijimas nepanaikina atskiro 350 eurų sveikatos draudimo limito.
Lengvata taikoma sveikatos priežiūros paslaugų apmokėjimui skirtam draudimui
Mokesčių lengvata nėra bendras 350 eurų neapmokestinamas darbuotojo „sveikatingumo biudžetas“. Įstatyme konkrečiai kalbama apie papildomo savanoriško sveikatos draudimo įmokas, kai draudimo objektas yra apdraustojo sveikatos priežiūros paslaugų apmokėjimas.
Todėl vien tai, kad įmonė darbuotojui skiria pinigų sportui, poilsiui ar kitoms su gerove siejamoms paslaugoms, savaime nereiškia, kad joms bus galima pritaikyti šią GPM lengvatą. Reikia vertinti konkrečią draudimo sutartį ir jos objektą.
Dar viena sąlyga susijusi su draudimo įmokos gavėju. Pagal nuo 2004 m. gegužės 1 d. sudarytas sutartis lengvatai taikyti įmokos gavėjas turi būti Europos ekonominės erdvės valstybėje įregistruota arba kitaip organizuota įmonė.
Darbdavys taip pat turi deklaruoti darbuotojo naudai sumokėtas įmokas net tada, kai jos patenka į neapmokestinamą 350 eurų ribą. Neapmokestinama išmoka mokesčių apskaitoje nėra nematoma.
350 eurų metinis limitas praktiškai reiškia mažiau nei 30 eurų per mėnesį
Padalijus 350 eurų į 12 mėnesių, gaunama maždaug 29,17 euro per mėnesį. Tai nėra įstatyme nustatytas mėnesinis limitas – teisiškai vertinama metinė suma, tačiau toks skaičiavimas parodo naujos ribos mastą.
Jeigu įmonės darbuotojui nupirktas metinis sveikatos draudimas kainuoja 300 eurų, visa suma gali patekti į GPM lengvatą, jei įvykdomos kitos sąlygos. Draudimui kainuojant 350 eurų, riba išnaudojama visa. Draudimui kainuojant 600 eurų, 250 eurų dalis jau nepatenka į sveikatos draudimui numatytą neapmokestinamąją ribą.
Darbuotojams verta žinoti, kokio dydžio draudimo įmoką už juos faktiškai moka darbdavys. Sveikatos draudimo polise nurodoma darbuotojui prieinama paslaugų suma nebūtinai sutampa su darbdavio sumokėtos draudimo įmokos dydžiu. Mokesčių požiūriu svarbi būtent darbdavio sumokėta draudimo įmoka, o ne maksimali suma, už kurią darbuotojas per metus gali gauti medicinos paslaugų.
- Skaitytojastaip
Tekstas pateikia aiškią ir konkrečią mokesčių taisyklę: „Nuo 2026 m. sausio 1 d. tokiai naudai taikomos pasikeitusios gyventojų pajamų mokesčio (GPM) taisyklės.“
- SEO rizikos vertintojastaip
Tekstas turi aiškų, konkretų informacinį branduolį apie mokesčių taisyklių pokytį: „Nuo 2026 m. sausio 1 d. tokiai naudai taikomos pasikeitusios gyventojų pajamų mokesčio (GPM) taisyklės.“
- Teisininkastaip
„Nuo 2026 m. darbdavio apmokamam sveikatos draudimui nustatyta 350 eurų metinė lengvatos riba“ sutampa su patikros pastaba ir pati formuluotė nekelia šmeižto, privatumo ar draudžiamos reklamos rizikos.
- Etikos sargastaip
Tekstas išlaiko neutralų informacinį toną, be įžeidinėjimų ar patyčių: „Pajamų mokesčiu neapmokestinama darbdavio už darbuotoją sumokėtų papildomo savanoriško sveikatos draudimo įmokų dalis, per kalendorinius metus neviršijanti 350 eurų.“
- YMYL rizikos vertintojastaip
Tekstas pateikia mokesčių taisykles ir pavyzdžius apie darbdavio sveikatos draudimo apmokestinimą, bet tai daroma kaip informacinis aiškinimas, o ne kaip medicininis ar finansinis patarimas skaitytojui priimti konkretų sprendimą.
- Faktų tikrintojastaip
„Nuo 2026 m. darbdavio apmokamam sveikatos draudimui nustatyta 350 eurų metinė lengvatos riba“ sutampa su tyrėjo patikros pastabomis kaip patvirtintas teiginys.
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.