Asmeninė infliacija: kodėl jūsų išlaidos auga kitaip nei rodo statistika?
- Asmeninė infliacija gali gerokai skirtis nuo oficialios infliacijos, nes kiekvienos šeimos išlaidų krepšelis yra kitoks
- Šeimos išlaidų krepšelis lemia, kurios kainos jūsų biudžetui yra svarbiausios
- Pensininko, šeimos su vaikais ir miesto nuomininko asmeninė infliacija gali skirtis net esant toms pačioms kainoms
- Savo asmeninę infliaciją galima apskaičiuoti iš praėjusių metų išlaidų
- Vien iš banko sąskaitos išlaidų augimo infliacijos apskaičiuoti negalima
- Dažnai perkamos prekės sukuria stipresnį infliacijos pojūtį nei reti dideli pirkiniai
- Būsto paskola gali smarkiai padidinti šeimos mėnesio išlaidas, nors oficiali infliacija šio pokyčio tiesiogiai nerodo
- Šaltiniai
Asmeninė infliacija gali gerokai skirtis nuo oficialios infliacijos, nes kiekvienos šeimos išlaidų krepšelis yra kitoks
Oficiali infliacija nerodo, kiek pabrango būtent jūsų gyvenimas. Ji parodo, kaip vidutiniškai pasikeitė reprezentatyvaus vartojimo prekių ir paslaugų krepšelio kainos. Lietuvoje Valstybės duomenų agentūra skaičiuoja vartotojų kainų indeksą (VKI), o Europos Sąjungos palyginimams naudojamas suderintas vartotojų kainų indeksas (SVKI).
Kiekviena prekių ar paslaugų grupė turi savo svorį. Maistui, būstui, transportui, drabužiams, ryšiams, sveikatai, poilsiui ir kitoms išlaidoms suteikiama tokia reikšmė, kuri atitinka jų vidutinę dalį namų ūkių vartojimo išlaidose. Eurostato metodikoje SVKI svoriai atnaujinami kasmet, kad indeksas geriau atspindėtų pasikeitusią vartojimo struktūrą.
Tačiau realūs žmonės pagal statistinį vidurkį negyvena. Šeima, per mėnesį degalams išleidžianti 300 Eur, degalų kainų šuolį pajus daug stipriau nei žmogus, kuris automobilio neturi. Pensininkui maisto, vaistų ir komunalinių paslaugų kainos gali būti gerokai svarbesnės nei elektronikos, viešbučių ar naujų automobilių kainos.
Todėl visiškai įmanoma situacija, kai oficiali metinė infliacija yra, pavyzdžiui, 3 proc., o konkretaus namų ūkio asmeninė infliacija tuo pačiu laikotarpiu siekia 5 proc., 7 proc. arba tik 1 proc. Tai savaime nereiškia, kad oficiali statistika klaidinga - matuojami skirtingi dalykai.
Šeimos išlaidų krepšelis lemia, kurios kainos jūsų biudžetui yra svarbiausios
Infliacijos poveikį galima suprasti pažvelgus ne į parduotuvės čekį, o į visą metų biudžetą. Jei maistas sudaro 35 proc. šeimos vartojimo išlaidų, jo kainų pokytis asmeninei infliacijai turės maždaug 7 kartus didesnę reikšmę nei išlaidų grupės, sudarančios tik 5 proc. biudžeto, kainų pokytis.
Pavyzdžiui, įsivaizduokime metus, kai maistas pabrango 6 proc., būstas ir komunalinės paslaugos - 10 proc., sveikatos paslaugos ir prekės - 4 proc., laisvalaikis - 2 proc., kitos prekės bei paslaugos - 3 proc., o transporto kainos sumažėjo 3 proc. Tai nėra konkrečių metų Lietuvos statistika - skaičiai naudojami tik skaičiavimo principui parodyti.
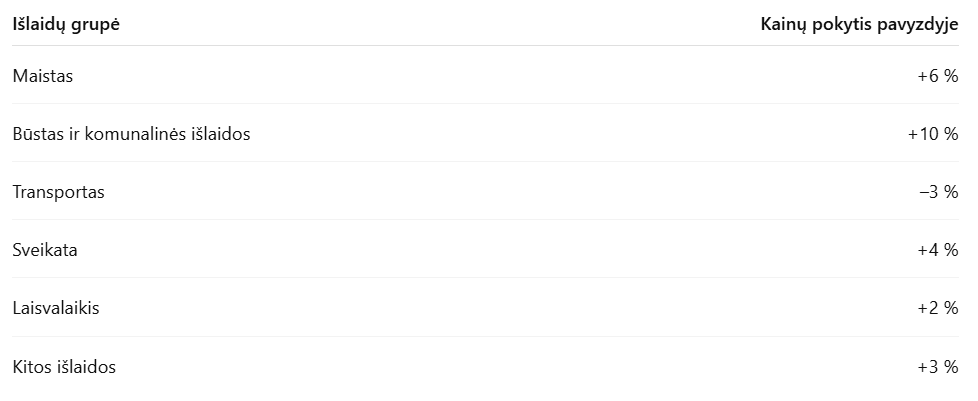
Tie patys kainų pokyčiai skirtingiems žmonėms duotų visiškai skirtingą rezultatą, nes skiriasi jų šeimos išlaidų krepšelis.
Pensininko, šeimos su vaikais ir miesto nuomininko asmeninė infliacija gali skirtis net esant toms pačioms kainoms
Paimkime tuos pačius pavyzdinius kainų pokyčius ir pritaikykime juos 3 skirtingiems namų ūkiams. Skiriasi tik tai, kokią biudžeto dalį kiekvienas iš jų skiria skirtingoms reikmėms.
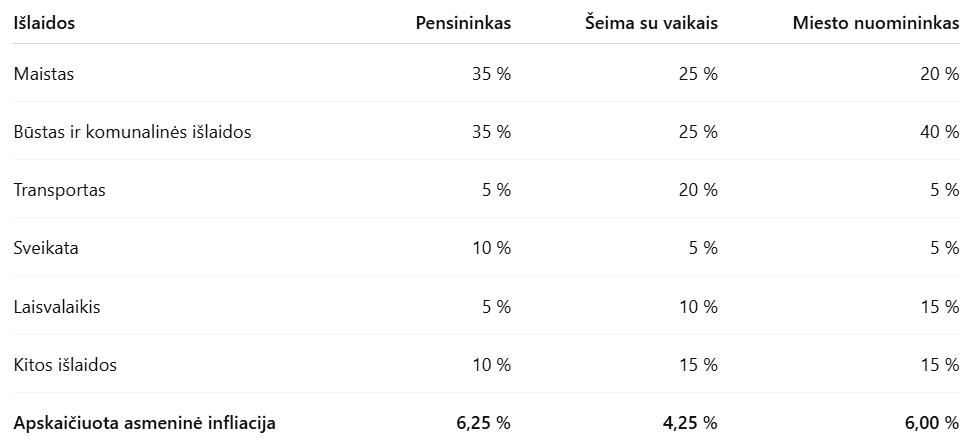
Pavyzdyje pensininko asmeninė infliacija siekia 6,25 proc., nes net 70 proc. jo biudžeto tenka 2 grupėms, kurių kainos kilo gana sparčiai - maistui ir būstui. Šeimos su vaikais rezultatas mažesnis - 4,25 proc., nes didesnė jos išlaidų dalis tenka transportui, kuris šiame pavyzdyje atpigo.
Miesto nuomininko rezultatas vėl priartėja prie 6 proc., nes net 40 proc. jo vartojimo biudžeto sudaro būstas. Taigi vienas bendras infliacijos skaičius negali tiksliai apibūdinti visų visuomenės grupių finansinės padėties.
Skirtumas gali būti dar didesnis, kai vienos konkrečios kategorijos kainos keičiasi ypač smarkiai. Energijos, maisto ar degalų kainų šuolis labiausiai paveikia ne visus gyventojus vienodai, o tuos, kurių biudžete konkreti kategorija užima didžiausią dalį.
Savo asmeninę infliaciją galima apskaičiuoti iš praėjusių metų išlaidų
Paprasčiausias metodas - nustatyti, kokią dalį jūsų vartojimo išlaidų sudaro pagrindinės kategorijos, ir šiuos svorius padauginti iš atitinkamų kategorijų kainų pokyčių. Svarbu naudoti ne vieno atsitiktinio mėnesio, o ilgesnio laikotarpio duomenis, nes automobilio draudimas, remontas, atostogos ar šildymas pasiskirsto netolygiai.
Tarkime, praėjusiais metais namų ūkis vartojimui išleido 24 000 Eur:
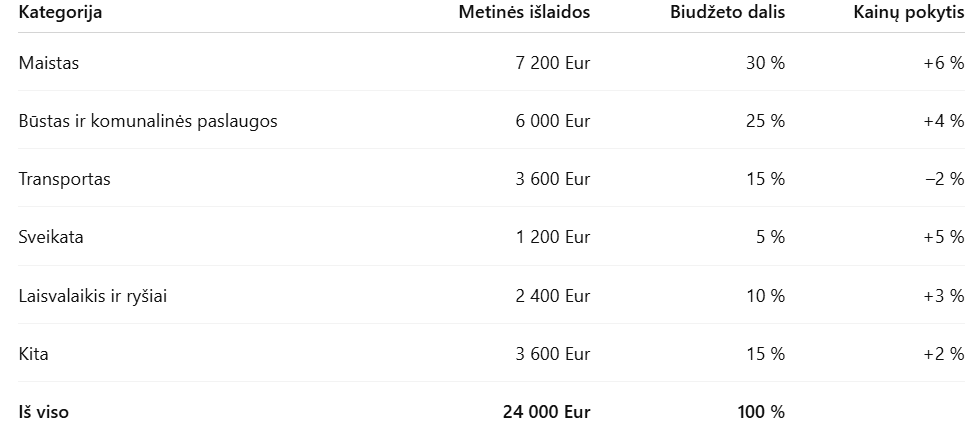
Skaičiuojame kiekvienos kategorijos poveikį:
30 % × 6 % = 1,80 procentinio punkto
25 % × 4 % = 1,00 procentinio punkto
15 % × (–2 %) = –0,30 procentinio punkto
5 % × 5 % = 0,25 procentinio punkto
10 % × 3 % = 0,30 procentinio punkto
15 % × 2 % = 0,30 procentinio punkto
Bendra šio namų ūkio asmeninė infliacija būtų apie 3,35 proc.
Jeigu toks pats 24 000 Eur vartojimo krepšelis būtų perkamas tomis pačiomis proporcijomis, jam po kainų pokyčio teoriškai reikėtų apie 24 804 Eur. Skirtumas - maždaug 804 Eur per metus.
Vien iš banko sąskaitos išlaidų augimo infliacijos apskaičiuoti negalima
Jeigu pernai šeima išleido 2 000 Eur per mėnesį, o šiemet išleidžia 2 300 Eur, tai dar nereiškia 15 proc. asmeninės infliacijos. Išlaidos gali būti padidėjusios todėl, kad šeima nusipirko daugiau prekių, dažniau lankėsi restoranuose, įsigijo brangesnį automobilį, pradėjo mokėti už naują paslaugą arba tiesiog padidėjo šeimos narių skaičius.
Tikroji kainų infliacija turi lyginti kuo panašesnį prekių ir paslaugų kiekį. Paprastas principas: kiek kainuotų šiandien nusipirkti tai, ką pirkote baziniu laikotarpiu?
Asmeninės infliacijos formulę galima užrašyti taip:
Asmeninė infliacija = (to paties krepšelio kaina dabar / to paties krepšelio kaina anksčiau – 1) × 100 %.
Pavyzdžiui, jei tas pats prekių ir paslaugų rinkinys prieš metus kainavo 2 000 Eur, o šiandien kainuoja 2 100 Eur:
(2 100 / 2 000 – 1) × 100 = 5 %.
Tai gerokai tikslesnis asmeninės infliacijos įvertinimas nei paprastas šių metų ir praėjusių metų banko išrašų palyginimas.
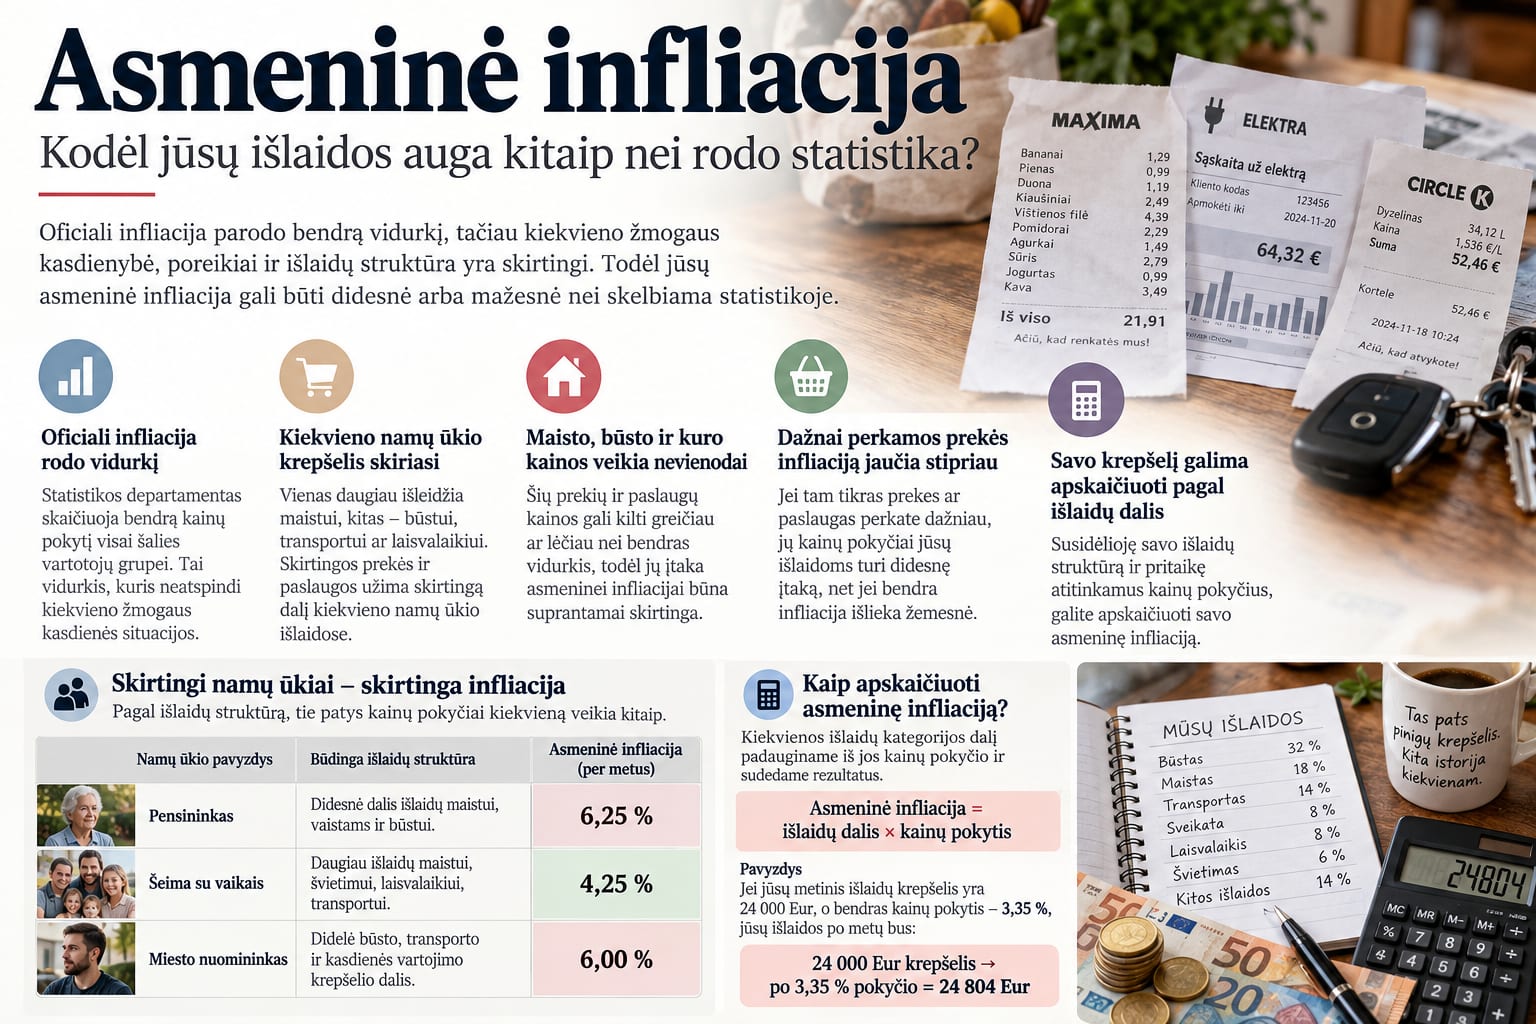
Dažnai perkamos prekės sukuria stipresnį infliacijos pojūtį nei reti dideli pirkiniai
Žmonių suvokiama infliacija taip pat nebūtinai sutampa su jų matematiškai apskaičiuota asmenine infliacija. Kainas, kurias matome kiekvieną savaitę, - pieno, duonos, kavos, kuro ar pietų restorane - žmogus pastebi daug dažniau nei televizoriaus, skalbyklės ar baldų kainas.
Jeigu kasdienės prekės sparčiai brangsta, žmogui gali atrodyti, kad „viskas pabrango 20 %“, nors didelė dalis jo metinio vartojimo krepšelio brango daug lėčiau arba net atpigo. Europos Centrinis Bankas taip pat pabrėžia, kad skirtinga vartojimo struktūra yra viena svarbiausių priežasčių, kodėl individualiai jaučiama infliacija skiriasi nuo oficialaus rodiklio.
Veikia ir palyginimo laikotarpis. Oficialus metinės infliacijos rodiklis paprastai lygina kainų lygį su tuo pačiu mėnesiu prieš metus. Žmogus gali lyginti dabartinę 2 Eur kainą ne su 1,90 Eur prieš metus, o su 1,30 Eur kaina, kurią prisimena buvus prieš 4 ar 5 metus. Abu teiginiai gali būti teisingi, tačiau jie apibūdina skirtingus laikotarpius.
Be to, mažėjanti infliacija nereiškia mažėjančių kainų. Jei infliacija sumažėja nuo 8 proc. iki 2 proc., kainų lygis paprastai nenukrenta - jis tiesiog kyla lėčiau. Kainų lygio mažėjimas jau būtų defliacija.
Būsto paskola gali smarkiai padidinti šeimos mėnesio išlaidas, nors oficiali infliacija šio pokyčio tiesiogiai nerodo
Vienas svarbiausių skirtumų tarp oficialios ir asmeniškai jaučiamos infliacijos susijęs su nuosavu būstu. Euro zonos SVKI apima nuomą, komunalines paslaugas, smulkų būsto remontą ir daugelį kitų vartojimo išlaidų, tačiau savininko gyvenamo būsto įsigijimo išlaidos į pagrindinį SVKI kol kas nėra įtrauktos.
Tai ypač svarbu šeimai su būsto paskola. Padidėjus palūkanoms, mėnesinė paskolos įmoka gali išaugti šimtais eurų, todėl šeimos disponuojamų pajamų sumažėjimas yra visiškai realus. Tačiau toks pokytis nėra tas pats, kas vartojimo prekių kainų infliacija, todėl jo negalima paprasčiausiai pridėti prie SVKI.
Skaičiuojant savo gyvenimo kaštų pokytį, galima pasidaryti 2 atskirus rodiklius. Pirmasis - asmeninė vartojimo infliacija, skaičiuojama pagal maistą, transportą, paslaugas, nuomą, energiją ir kitas vartojimo kategorijas. Antrasis - bendras namų ūkio piniginių išlaidų pokytis, kuriame papildomai atsispindi paskolų įmokos ir kiti finansiniai įsipareigojimai.
Toks atskyrimas leidžia tiksliau suprasti, kodėl oficiali infliacija gali mažėti, o konkrečios šeimos finansinė padėtis tuo pat metu negerėja. Statistikos rodiklis atsako į klausimą, kaip keičiasi vartojimo kainų lygis, o asmeninis biudžetas - kiek pinigų reikia būtent jūsų gyvenimo būdui išlaikyti.
Šaltiniai
„Valstybės duomenų agentūra“. Kainos: vartotojų kainų indeksas, infliacija ir statistinis vartojimo krepšelis.
Oficialiosios statistikos portalas – Kainos
„Eurostat“. Harmonised Indices of Consumer Prices – Methodology.
Eurostat – SVKI metodika
„Europos Centrinis Bankas“. Kas yra infliacija?
ECB – Kas yra infliacija?
- Skaitytojastaip
Tekstas pateikia aiškų ir praktinį paaiškinimą, kodėl „asmeninė infliacija gali gerokai skirtis nuo oficialios infliacijos“, todėl skaitytojas gauna naują supratimą apie skirtumą tarp statistikos ir savo biudžeto.
- Etikos sargastaip
Tekstas išlaiko neutralų, informacinį toną: „Asmeninė infliacija gali gerokai skirtis nuo oficialios infliacijos“.
- YMYL rizikos vertintojastaip
Tekstas aiškiai pateikiamas kaip paaiškinamasis straipsnis apie infliacijos sąvoką, o ne kaip individualus finansinis patarimas ar profesionali konsultacija: „Tai nėra konkrečių metų Lietuvos statistika - skaičiai naudojami tik skaičiavimo…
- SEO rizikos vertintojastaip
Tekstas turi aiškų, nuoseklų autoriaus paaiškinimą ir konkretų pavyzdį: „Pavyzdyje pensininko asmeninė infliacija siekia 6,25 proc.“
- Faktų tikrintojastaip
„Tai nėra konkrečių metų Lietuvos statistika - skaičiai naudojami tik skaičiavimo principui parodyti.“ aiškiai pažymi, kad pavyzdiniai skaičiai nėra pateikiami kaip faktinė statistika.
- Teisininkastaip
Tekste nėra šmeižto ar neįrodytų kaltinimų konkretiems asmenims ar įmonėms; formuluotės apie infliaciją yra bendro pobūdžio, pvz. „Asmeninė infliacija gali gerokai skirtis nuo oficialios infliacijos“.
Prisijunk, kad komentuotum
Dar niekas nekomentavo. Būk pirmas.